
配額到位,邊界未明:越南碳市場強制化下的台商查證缺口
越南碳市場的真正風險,不在配額總量夠不夠,而在設施登錄邊界與集團 ISO 14064-1 查證邊界是否對齊。
越南碳交易所自2026年6月29日啟動以來,法制鏈已從承諾階段收斂為可執行的履約義務
壹、核心主張
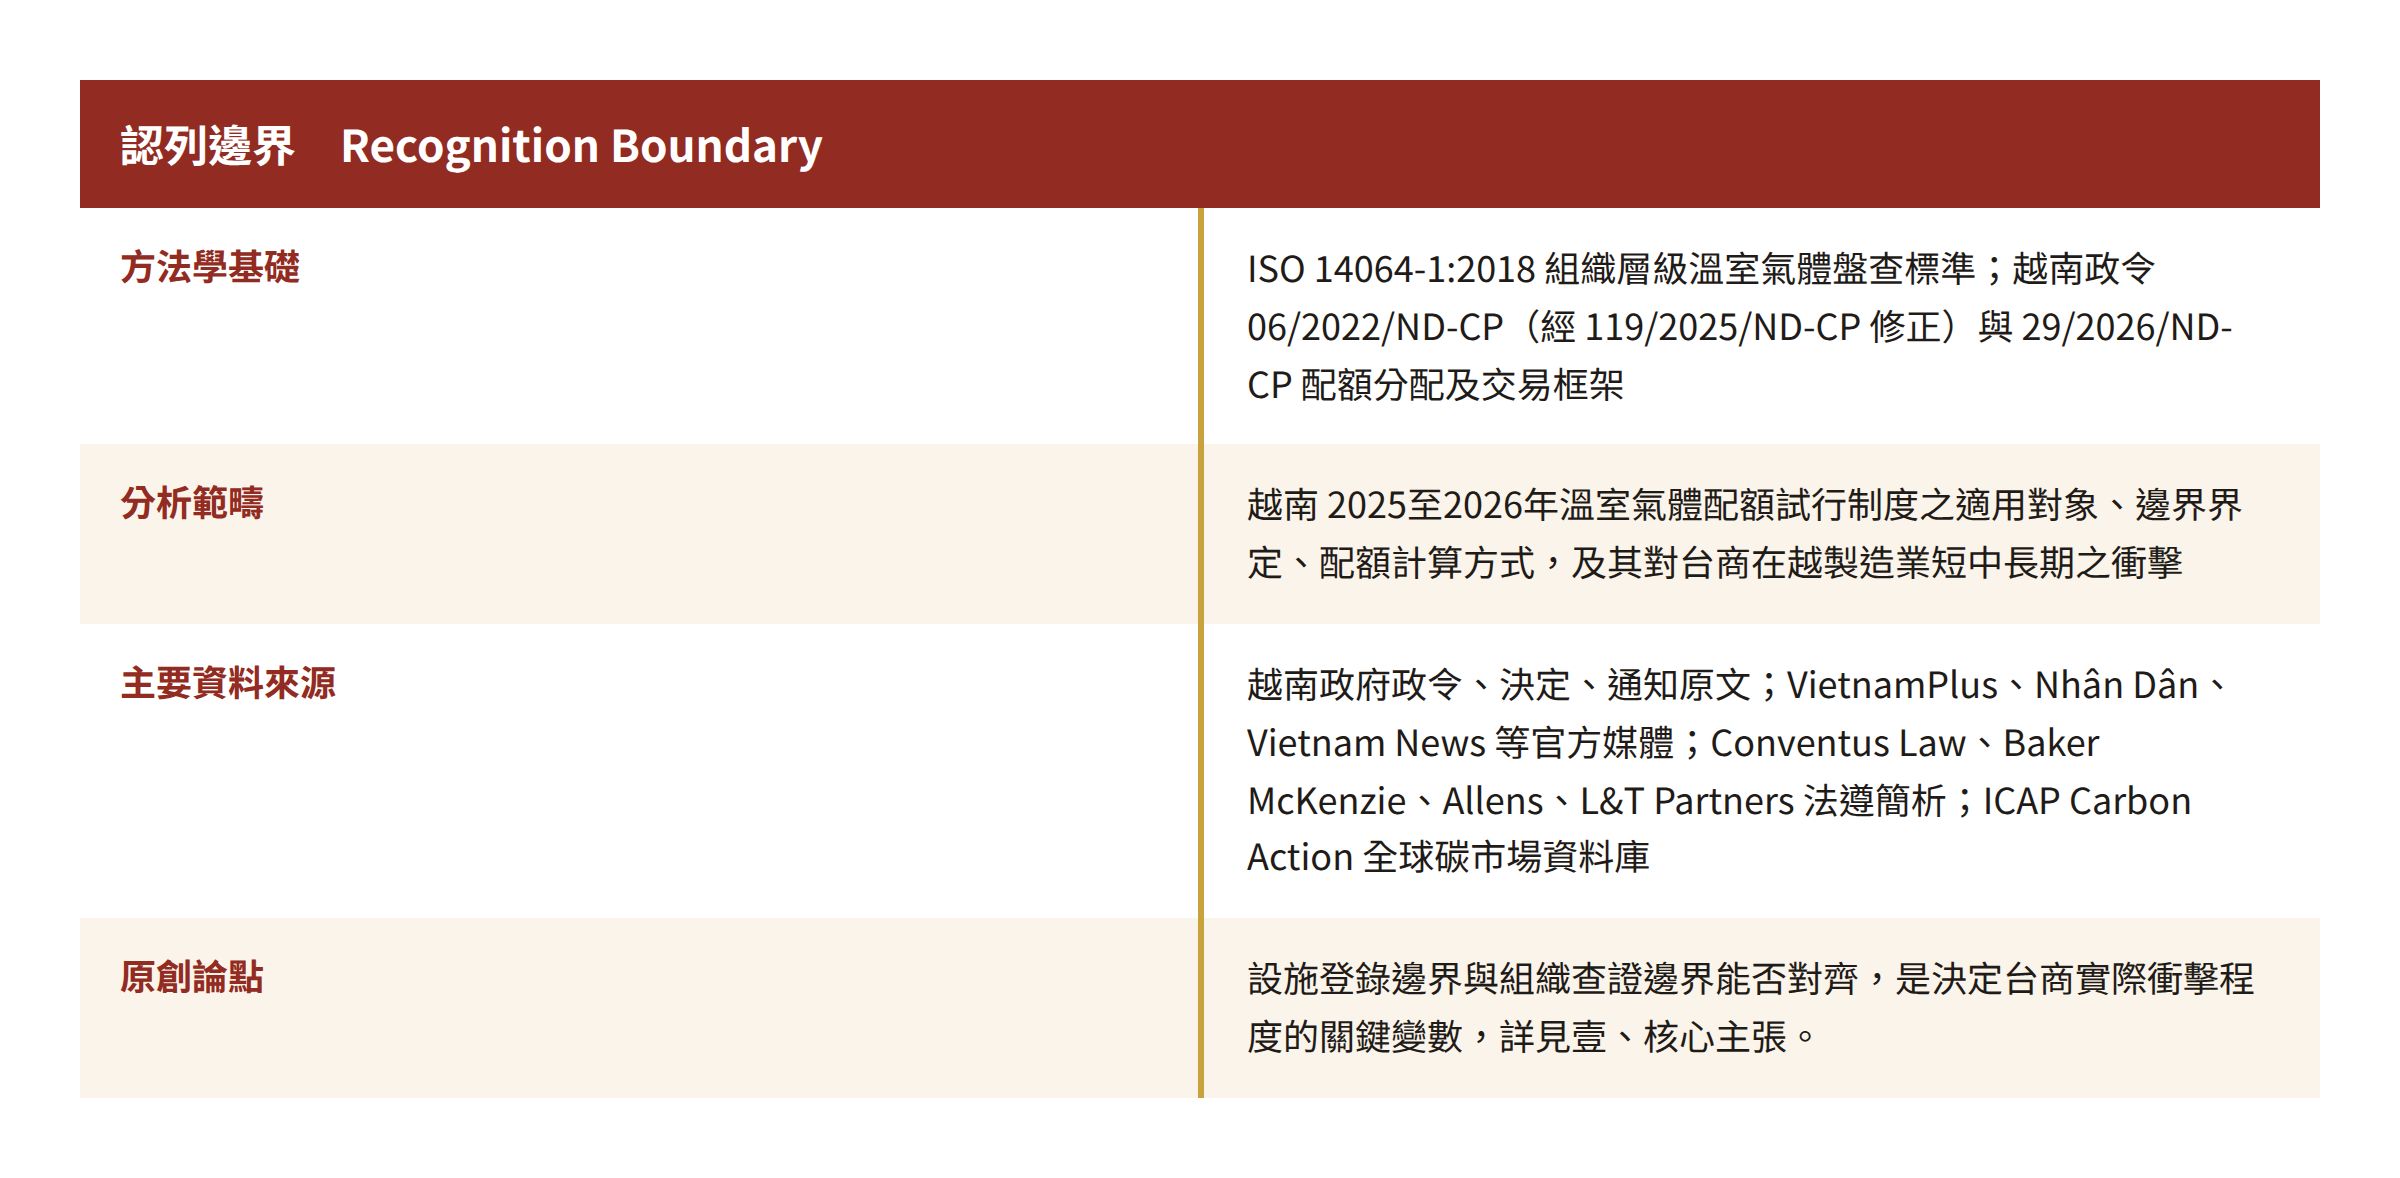
越南碳市場的強制化,其真正決定台商實際衝擊程度的關鍵變數,不在配額總量或交易機制本身,而在設施層級的登錄邊界能否與集團層級的 ISO 14064-1 查證邊界對齊。越南國家登錄系統以單一排放設施為配額核發與履約單位,不會自動彙總同一集團在越南設立的多家廠區,這與 ISO 14064-1 容許集團合併報表跨廠址彙總的組織邊界邏輯並不相同。台商常見的架構是母公司持股但當地設有獨立法人、甚至同一集團在越南設有多個廠區,這種情況下兩套邊界極可能出現落差,而邊界錯位造成的申報落差,才是企業現金流與查證成本的真正風險來源,遠比配額總量或交易手續費等表面數字更值得優先檢視。
越南碳市場在過去半年內完成了一次法制性質的轉變。2026年1月的政令發布、6月底交易所開幕、7月森林碳匯規範生效,三件事看似各自獨立,實際上是同一套制度鏈依序落地的結果。這個轉變的重點不在於越南多了一個交易平台,而在於原本以自願盤查、教育宣導為主的階段,正式轉為以配額核發、履約義務、超額購買為核心的強制機制。對台商而言,真正需要判斷的問題已經不是「是否要開始盤查」,而是「盤查邊界能否對得上越南官方核發配額所依據的設施邊界」。以下各節依序說明適用對象、邊界範疇、配額計算方式,以及這套制度對企業短中長期營運的實質影響。
貳、適用對象:三業一百一十家設施,門檻不在噸位而在清冊
越南試行期碳市場的納管對象,明確集中在火力發電、鋼鐵、水泥三個產業。依農業與環境部第 699/QD-BNNMT 號決定,2025至2026年試行期共有110家排放設施獲配溫室氣體配額,其中火力發電廠34家、鋼鐵生產設施25家、水泥生產設施51家。這套制度值得注意的地方,在於它並未採用單一噸位門檻作為納管標準,而是依政令06/2022/ND-CP(經119/2025/ND-CP修正)附件所核定的重點排放源清冊逐廠列入,未列入清冊的設施即便排放量不低,在本期仍不受配額義務拘束,但主管機關已表示部分被地方主管機關遺漏的火力發電設施,可能於後續分配期被提案納入。
交易所的會員結構呈現同樣的集中特徵。首批交易會員為六家證券公司,加上前述110家排放設施,構成目前碳市場的完整參與主體。這種設計反映越南在制度初期採取「先控管少數大型排放源、再逐步擴大可交易商品與參與主體」的策略,與中國、印尼等以強度基準起步的碳市場路徑接近。對台商而言,實務判斷的第一步,是確認集團在越南的生產基地是否已被列入699號決定的核定清冊,而非依自身排放量規模自行推估是否受管制。
參、邊界範疇:設施登錄 vs 組織查證,兩套邊界互不自動對齊
越南國家登錄系統的邊界設計,服務的是配額核發與履約稽核的行政需求,因此以「設施」為最小單位,資訊由農業與環境部統一維護於國家登錄簿。這與 ISO 14064-1 服務對外揭露、供應鏈要求與國際比較需求所採用的組織邊界,在設計目的上原本就不同,差異因此並非制度缺陷,而是兩套系統各自服務不同用途下的自然結果。問題出現在台商需要同時滿足兩種用途的時候,也就是集團總部要對外揭露合併後的組織排放量,同時越南子公司又必須依設施邊界完成當地履約申報。
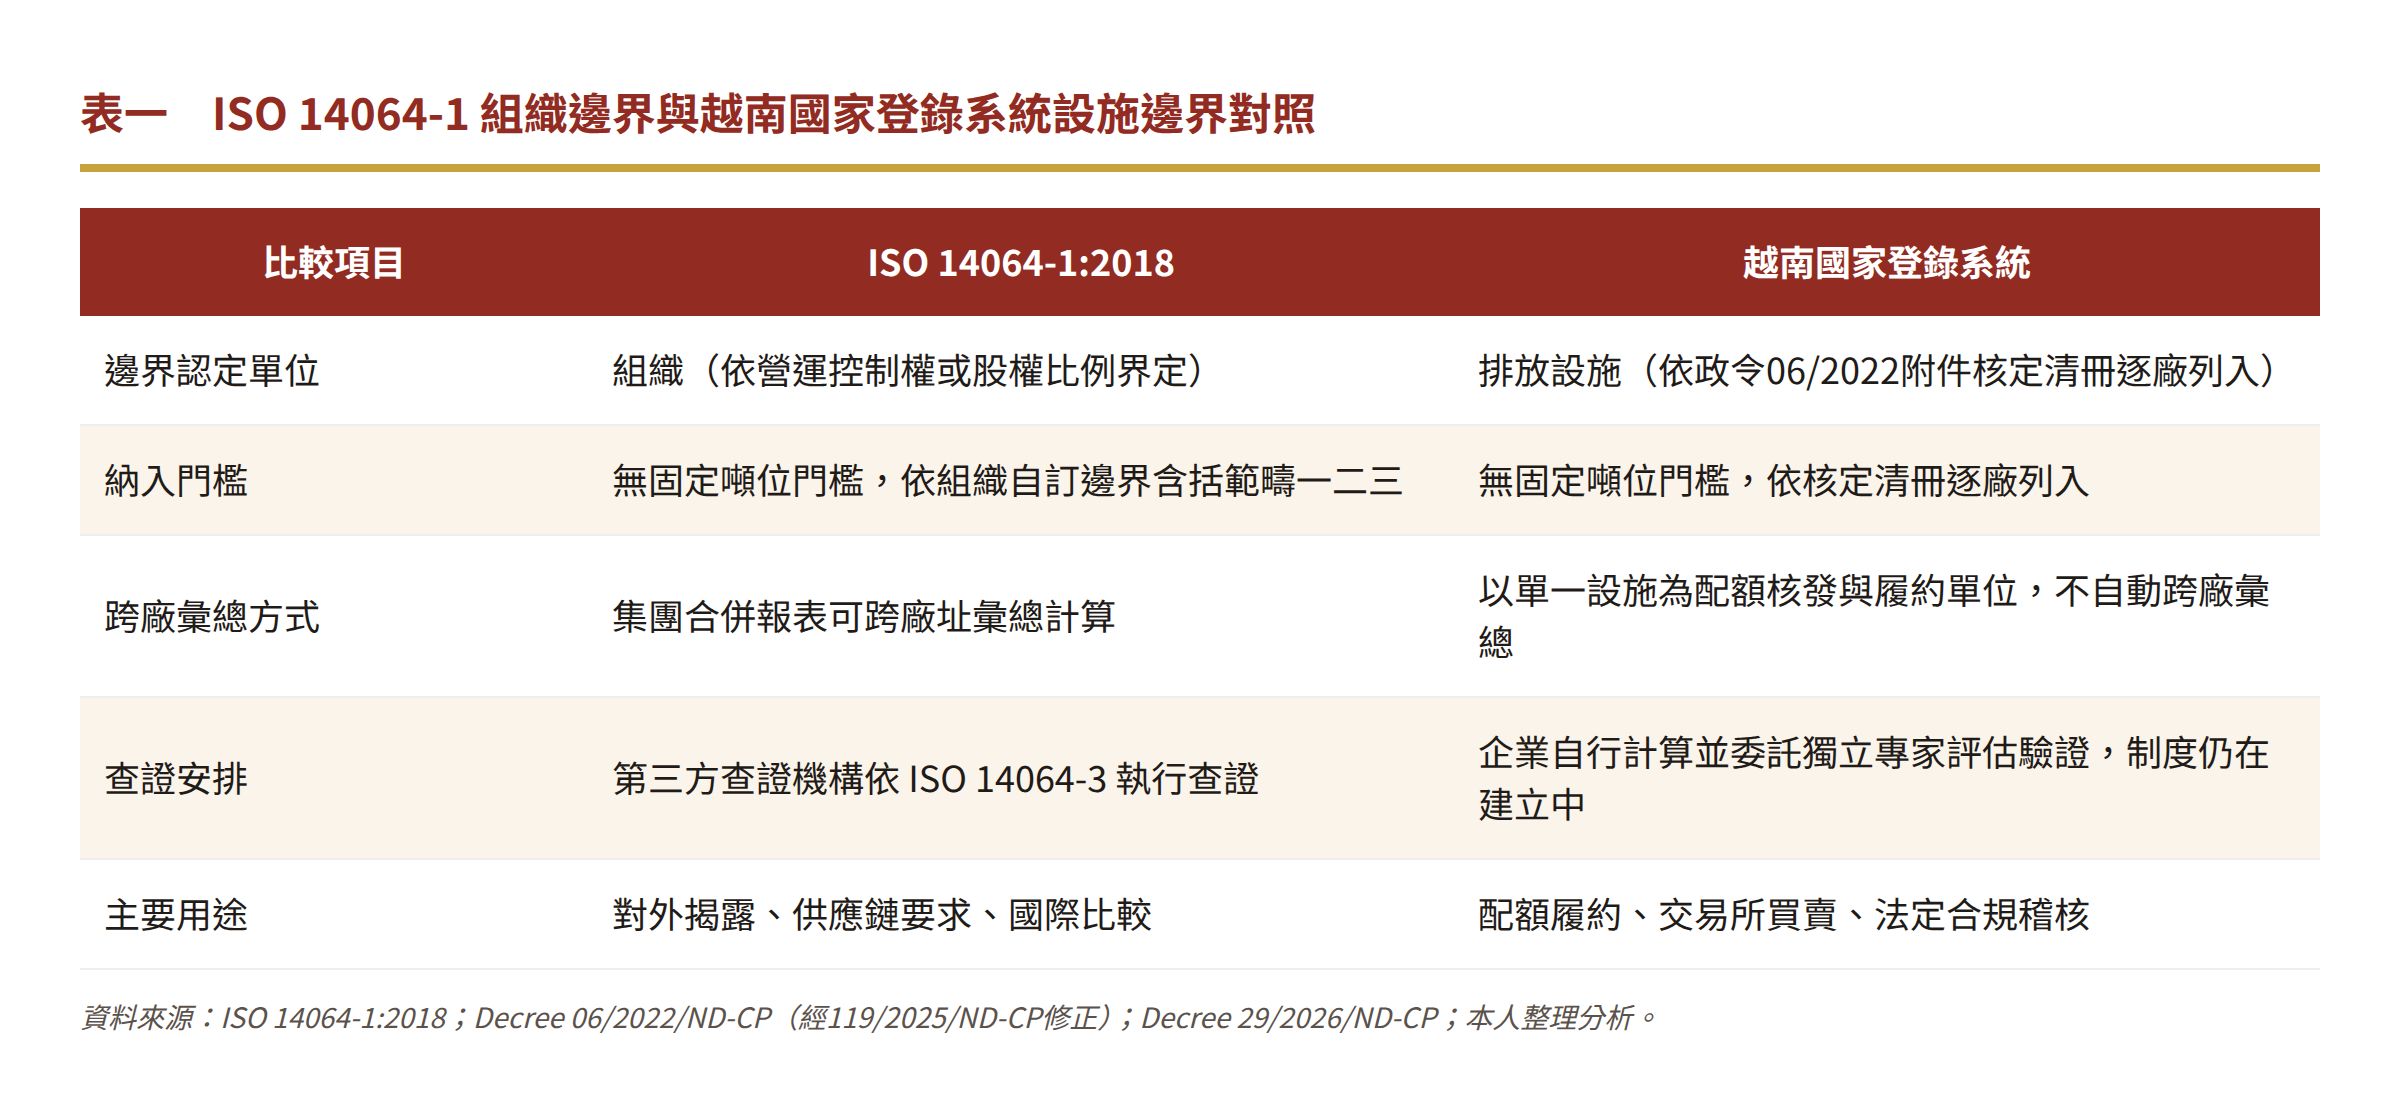
實務上最容易出現落差的情境,是集團在越南設有兩座以上廠區、且部分廠區屬於同一法人的情況。此時集團層級的 ISO 14064-1 報告若以合併方式呈現總排放量,會與越南官方逐廠核算的配額基礎脫鉤,一旦其中一座廠區的實際排放超出當廠配額,企業無法用集團內部另一座廠區的配額結餘自動抵充,必須透過交易所另行購買或以碳權抵換。邊界對齊,因此不只是報告呈現方式的問題,而是直接牽動企業是否需要額外支出履約成本的財務問題。
肆、計算方式:產品單位排放強度為基礎的免費分配
越南試行期配額採用強度基準法,也就是依產品單位排放強度乘以核定產量計算配額,而非直接設定絕對噸位上限。依政令06/2022/ND-CP第12條(經119/2025/ND-CP第1條第8項修正),配額核算需綜合考量四項因素:產品單位排放強度、該產業與該設施依營運計畫設定的減排目標、設施本身的減排潛力,以及設施執行減排所需的技術、工藝與財務能力。試行期內配額100%免費核發,不採拍賣方式,企業實際排放是否超額,則採事後查核制,依查證後的實際排放量與核發配額比對。
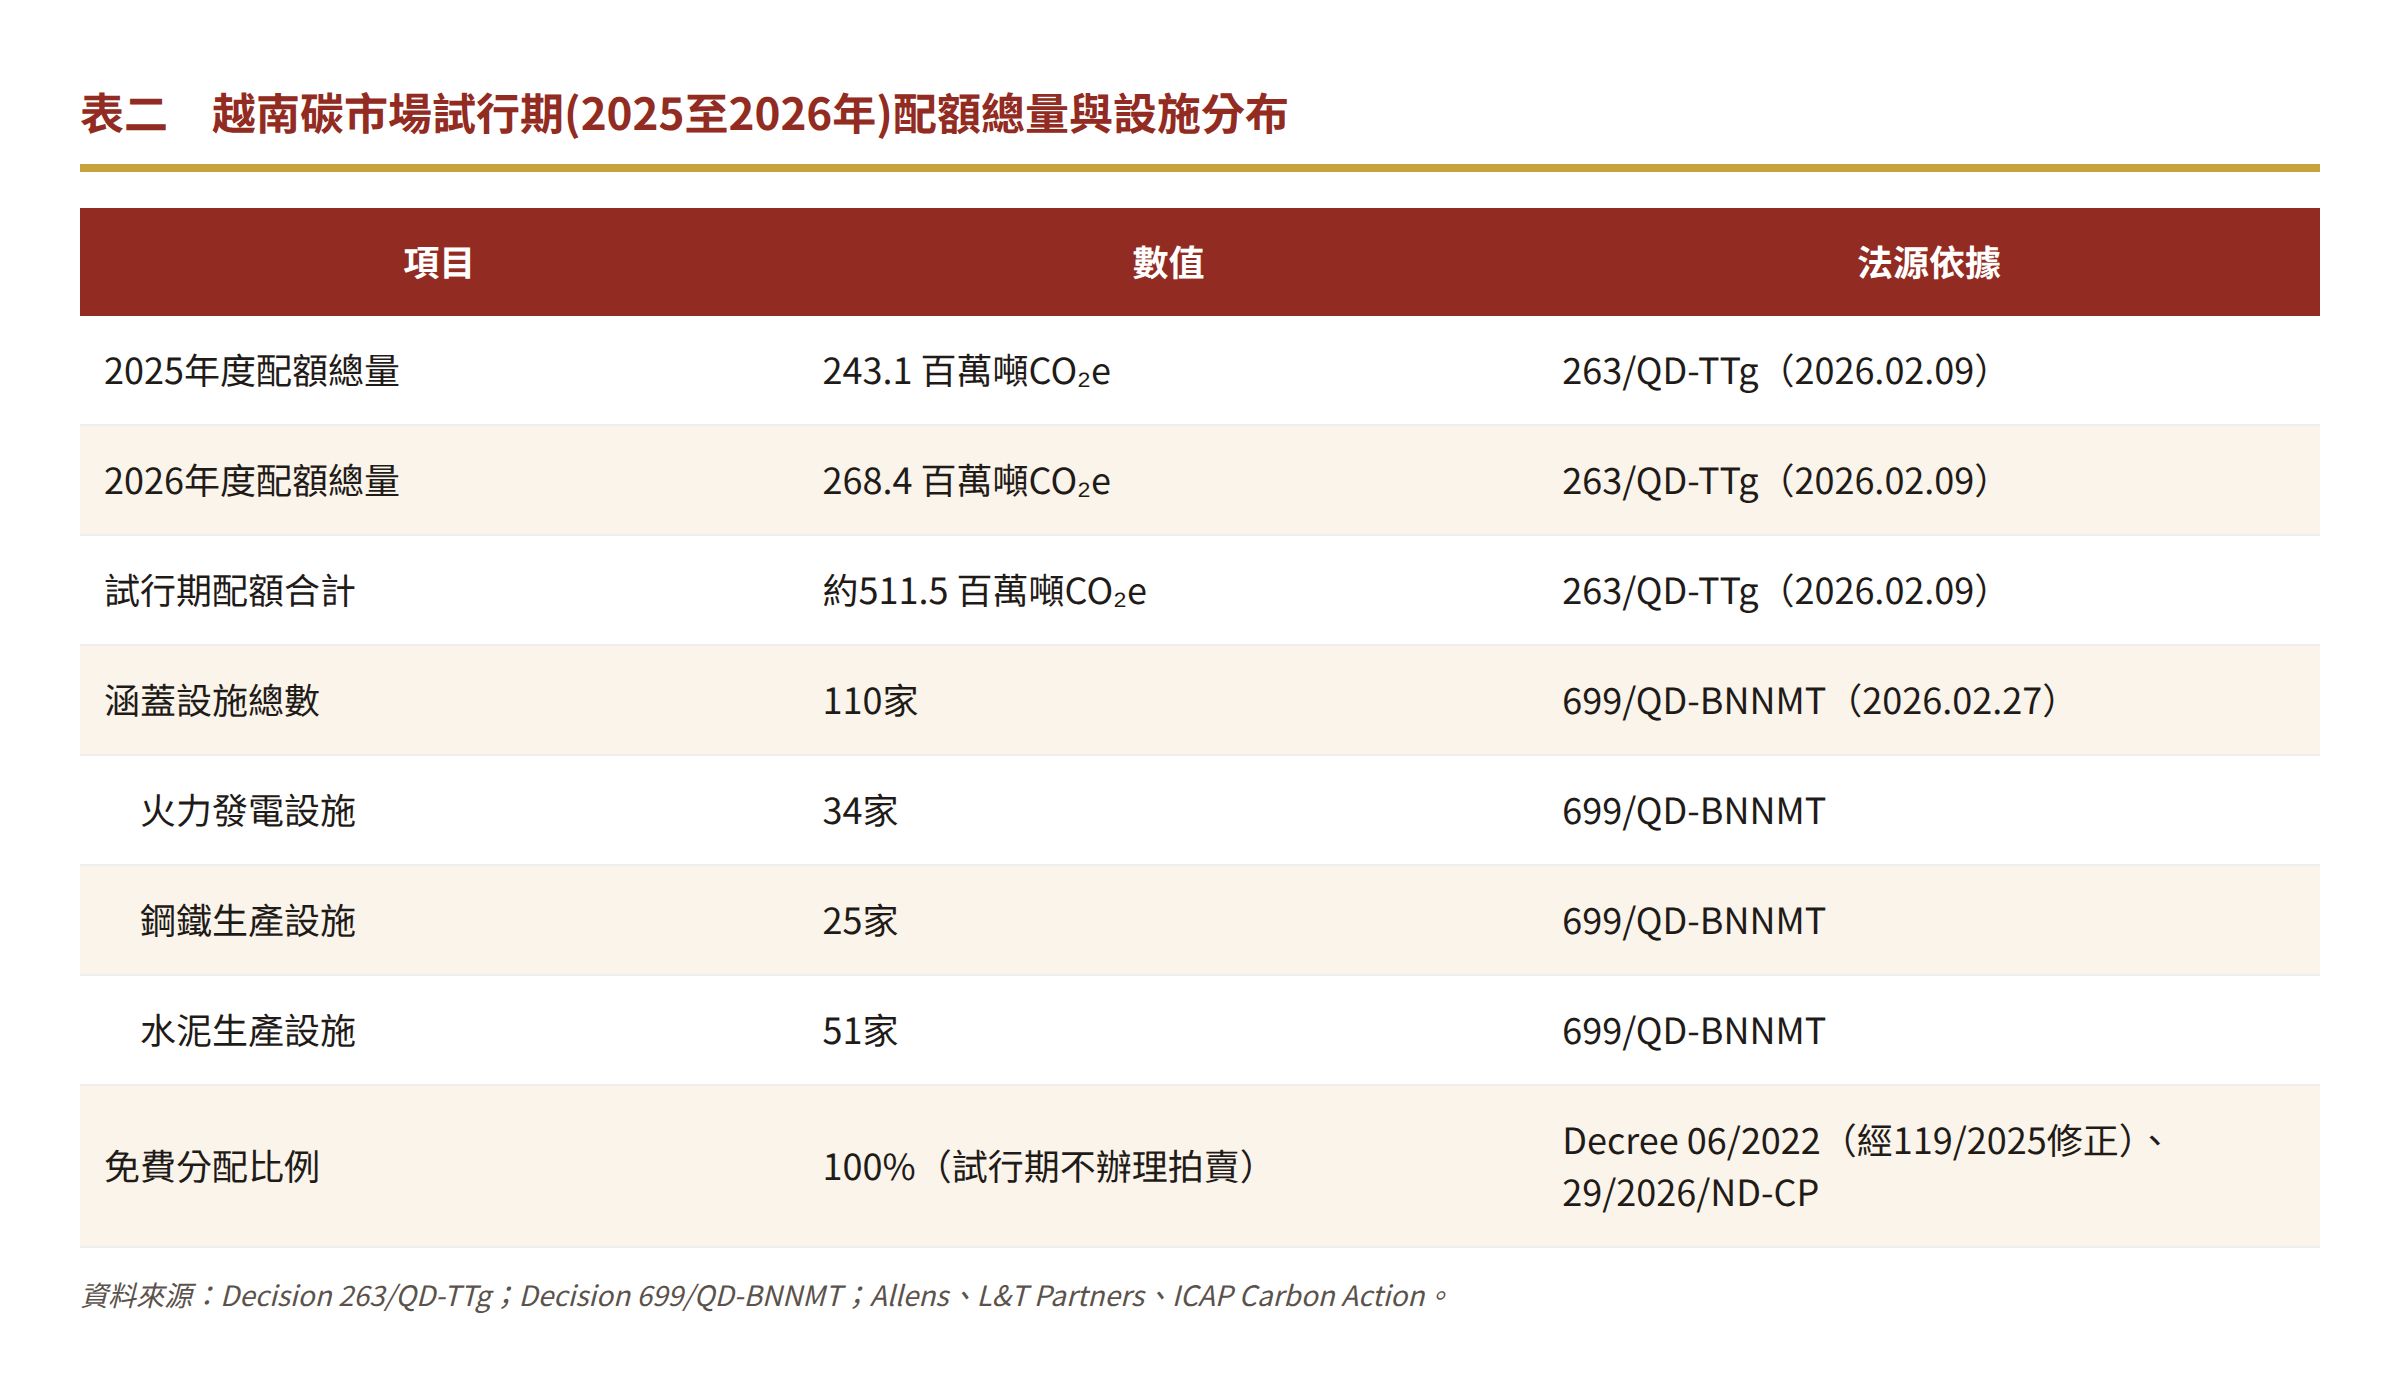
依規定,參與試行的企業須主動計算自身排放量,並委託獨立專家進行評估與驗證,這套查證安排目前仍在建立階段,尚未如 ISO 14064-1 般具備成熟的第三方查證機構認證體系。這對已取得 ISO 14064-1 查證能力的台商而言,其實是一個相對有利的位置,企業既有的組織層級盤查數據與查證流程經驗,可以作為對接越南設施層級申報的基礎,前提是先完成第三節所述的邊界調節工作,確認集團數據能否準確拆解對應到每一座受管制廠區。
伍、短中長期影響:從申報成本到國際碳權的三階段變化
一、短期(2026至2027年):申報邊界對齊與查證成本浮現
短期內最直接的影響,是企業必須完成集團盤查邊界與越南設施登錄邊界的對照工作,確認既有的 ISO 14064-1 報告能否拆解到單廠層級。試行期內配額全數免費核發、且交易所不收取交易手續費至2028年底為止,這項優惠雖然降低了企業參與交易的門檻,卻不代表查證與申報的行政成本同步降低。企業仍須投入資源建立設施層級的監測、記錄與申報機制,並視需要委託獨立專家完成驗證,這部分成本在配額全數免費的階段,反而是企業最先感受到的實質支出。
二、中期(2027年至2028年試行期屆滿):強度基準收緊,配額餘裕逐步壓縮
越南目前採用的強度基準分配方式,與中國、印尼等地的做法類似,基準值通常會隨試行期推進逐步收緊,以持續施加減排壓力。目前多數研究者評估越南也會採取相同路徑。對企業而言,這意味著即使本期配額尚有餘裕,中期基準值調降後,同樣的產量規模可能對應到更緊縮的配額額度,企業若未同步投入製程減排或能效提升,配額缺口將逐年擴大。此外,主管機關已表示部分未納入本期清冊的火力發電設施可能於後續分配期被提案納入,代表納管範圍本身也有擴大的可能,供應鏈上游尚未受管制的台商廠區,不應假設現況會持續維持。
三、長期(2028年後):碳權市場開放與國際連結
試行期屆滿後,碳權(而非僅配額)預期將正式納入交易所商品範圍,屆時企業除了配額履約,還須面對碳權市場的定價與流動性議題。與此同時,森林碳匯服務政令已於2026年生效,加上越南與新加坡在《巴黎協定》第六條下簽署的碳權移轉執行協定,越南碳權未來有機會透過雙邊管道對接國際需求。這對台商的長期意義有兩層,一是集團若在越南同步經營林業或土地相關業務,森林碳匯可能成為額外的碳權來源;二是若企業計畫透過越南在地減排專案取得國際認可碳權,需及早關注適格方法學與審批程序的後續公告,目前這部分細節尚未明朗。長期而言,及早建立可與國際標準對接的查證能力,會比等到碳權市場全面開放後才補課更具成本效益。
陸、對台商的具體建議
- 確認集團在越南的每一座生產基地是否已列入699號決定核定清冊,不以自身排放規模自行推估是否受管制。
- 逐廠比對既有 ISO 14064-1 盤查報告與越南官方配額核算的邊界定義,找出因跨廠彙總或營運控制權認定不同所產生的申報落差。
- 將既有查證能力延伸至設施層級申報,及早與越南在地獨立專家或查證機構建立合作關係,降低試行期查證體系尚未成熟所帶來的不確定性。
- 持續追蹤強度基準值的調整趨勢與未來分配期是否納入新設施,將配額缺口風險納入中期資本支出與製程減排規劃。
- 關注碳權市場開放時程與國際碳權移轉協定的後續適格方法學公告,評估集團是否具備發展在地減排專案的條件。
柒、結語
越南碳市場從承諾走向履約,速度快於多數觀察者的預期,半年內完成交易所開幕、森林碳匯立法與國際碳權協定核准三件大事。但對企業而言,決定衝擊程度的關鍵,從來不是制度本身的推進速度,而是企業自身的查證邊界能否與官方核算邊界同步更新。配額全數免費、交易免手續費的試行期優惠,實際上是一段有時效性的準備窗口,企業若能在這段窗口內完成邊界對齊與查證能力延伸,將是把法遵成本轉化為競爭優勢的關鍵時機。
參考資料
- Decree No. 29/2026/ND-CP dated January 19, 2026, on the operation of the domestic carbon market. Government of Vietnam.
- Decree No. 06/2022/ND-CP, as amended by Decree No. 119/2025/ND-CP, on greenhouse gas emission mitigation and ozone layer protection. Government of Vietnam.
- Decision No. 263/QD-TTg dated February 9, 2026, on approval of the total greenhouse gas emission quota for the 2025–2026 period. Prime Minister of Vietnam.
- Decision No. 699/QD-BNNMT dated February 27, 2026, on pilot allocation of emission quotas for the 2025–2026 period. Ministry of Agriculture and Environment of Vietnam.
- Decree No. 180/2026/ND-CP on forest carbon sequestration and storage services. Government of Vietnam.
- Resolution No. 235/NQ-CP on approval of the Implementation Agreement on carbon credits collaboration between Vietnam and Singapore under Article 6 of the Paris Agreement. Government of Vietnam.
- ISO. (2018). ISO 14064-1:2018 Greenhouse gases — Part 1: Specification with guidance at the organization level for quantification and reporting of greenhouse gas emissions and removals. International Organization for Standardization.
- Conventus Law. (2026). Vietnam launches the carbon exchange: Prospects for carbon market development and what businesses need to know.
- L&T Partners. (2026). Vietnam launches the carbon exchange: Prospects for carbon market development and what businesses need to know.
- Allens. (2026, August). Vietnam’s carbon market — the outlook and opportunities.
- ICAP Carbon Action. (2026). Vietnam ETS factsheet.
- VietnamPlus. (2026, June 30). Vietnam’s domestic carbon exchange launched.
- Nhân Dân. (2026, May 25). Regulations issued on the provision of forest carbon services.
越南碳市場 · 溫室氣體配額 · ISO 14064-1 · 組織邊界 · 碳交易所 · 查證缺口 · 強度基準法 · 台商法遵