
全球氫能產業全景報告
氫能轉型的速度,取決於誰先在三件事上同時佔據優勢:定義標準(歐盟的 CBAM 與 RED III)、壓低成本(中國的電解槽製造)、確保供應(日韓澳的進口鏈佈局)。三者都不完整,任何一方都還沒贏。
中國十五五政策縱深 × G20+俄羅斯國際比較
壹、核心主張
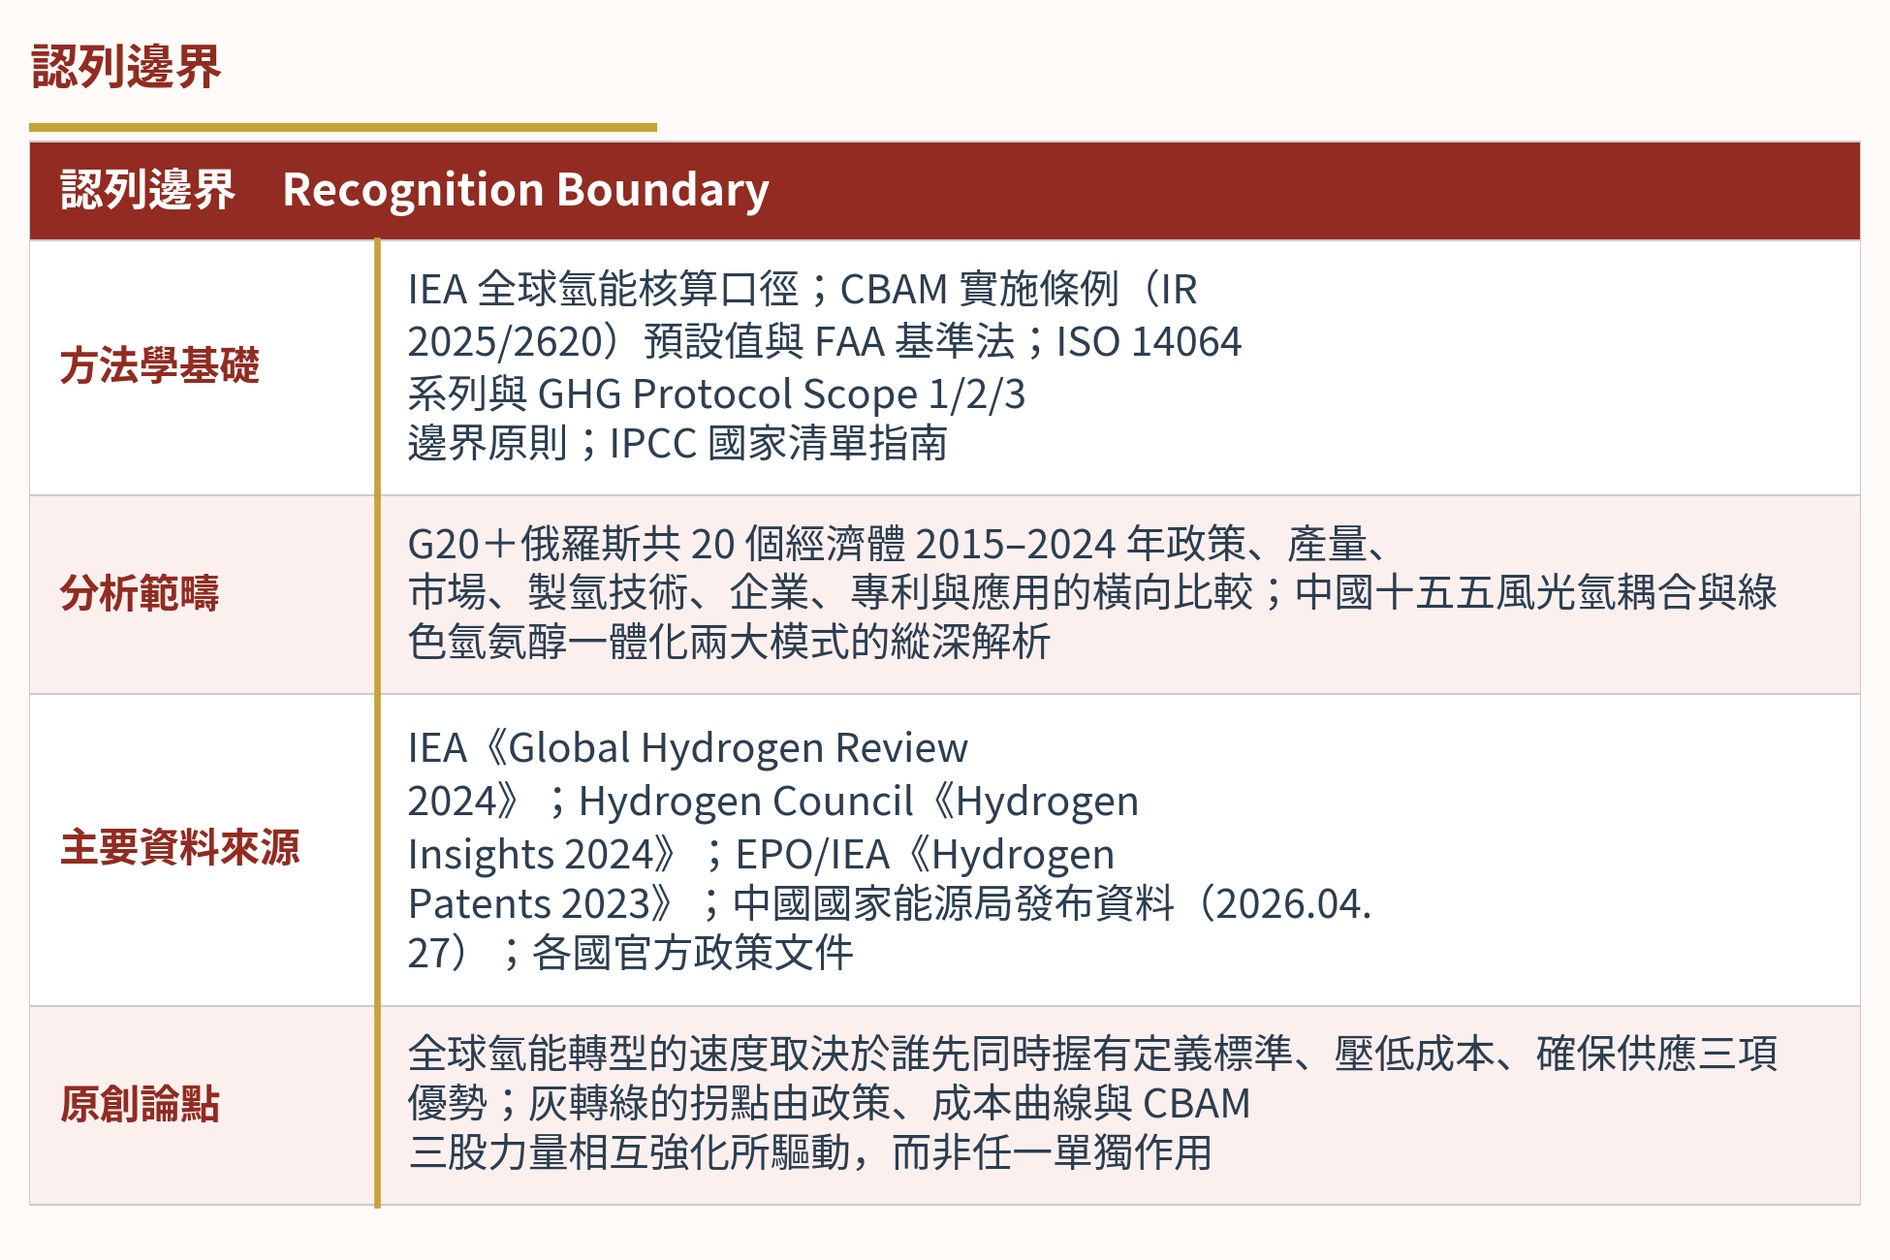
全球氫能產業的競爭勝負,取決於哪一方能率先在三件事上同時佔據優勢:定義標準(歐盟以 CBAM 與 RED III 設定綠氫的合格門檻)、壓低成本(中國以電解槽製造規模持續下拉綠氫價格)、確保供應(日本、韓國、澳大利亞佈局跨境進口鏈)。截至 2024 年,沒有任何一方三者兼備,這意味著全球氫能格局仍未定盤,也是本報告據以比較 20 個經濟體與中國兩大模式的核心判準。
貳、摘要與研究範疇
本報告整合兩個互補的研究主題:其一為中國國家能源局2026年4月宣示的氫能「十五五」政策目標及兩大核心推進模式的深度解析;其二為以G20+俄羅斯共20個主要經濟體為對象的系統性國際比較,涵蓋過去十年(2015–2024年)的政策框架、產量規模、市場量體、製氫技術、企業格局、專利排名與應用產業,並以折線圖呈現十年趨勢。
主要數據來源:IEA《Global Hydrogen Review 2024》、Hydrogen Council《Hydrogen Insights 2024》、EPO/IEA《Hydrogen Patents for a Clean Energy Future 2023》及各國官方政策文件。
參、全球氫能政策格局(2015–2025年)
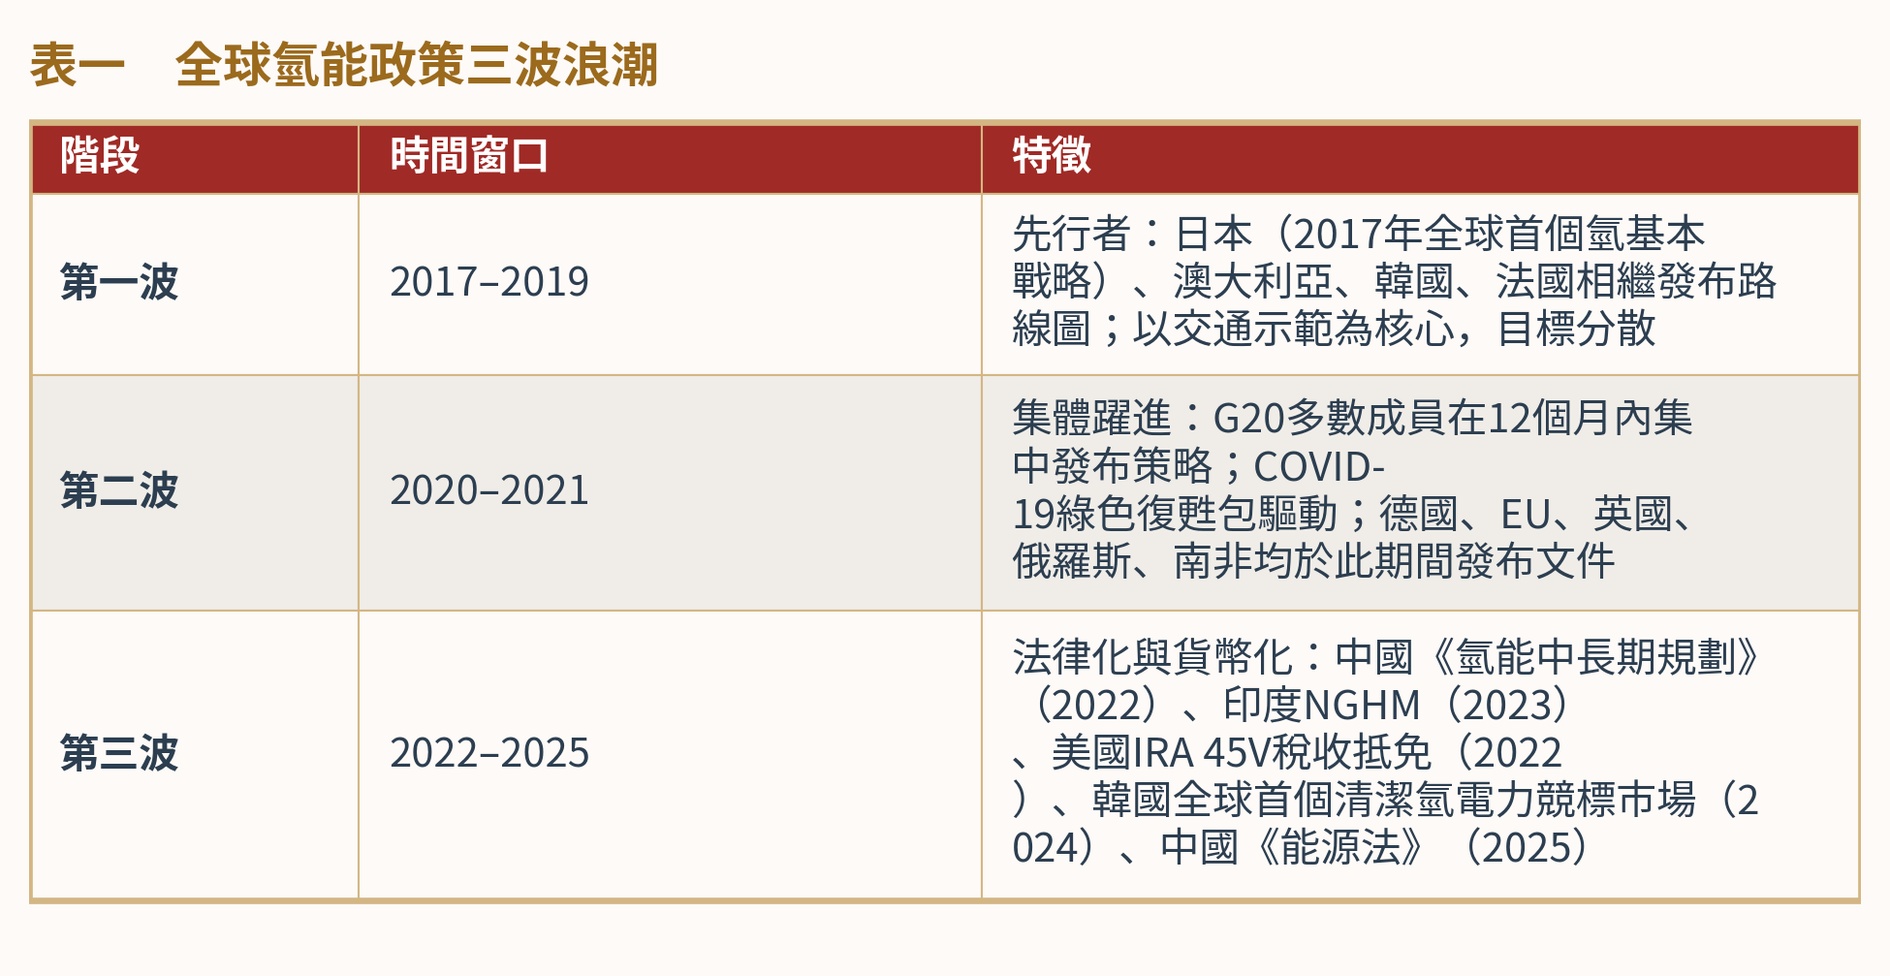
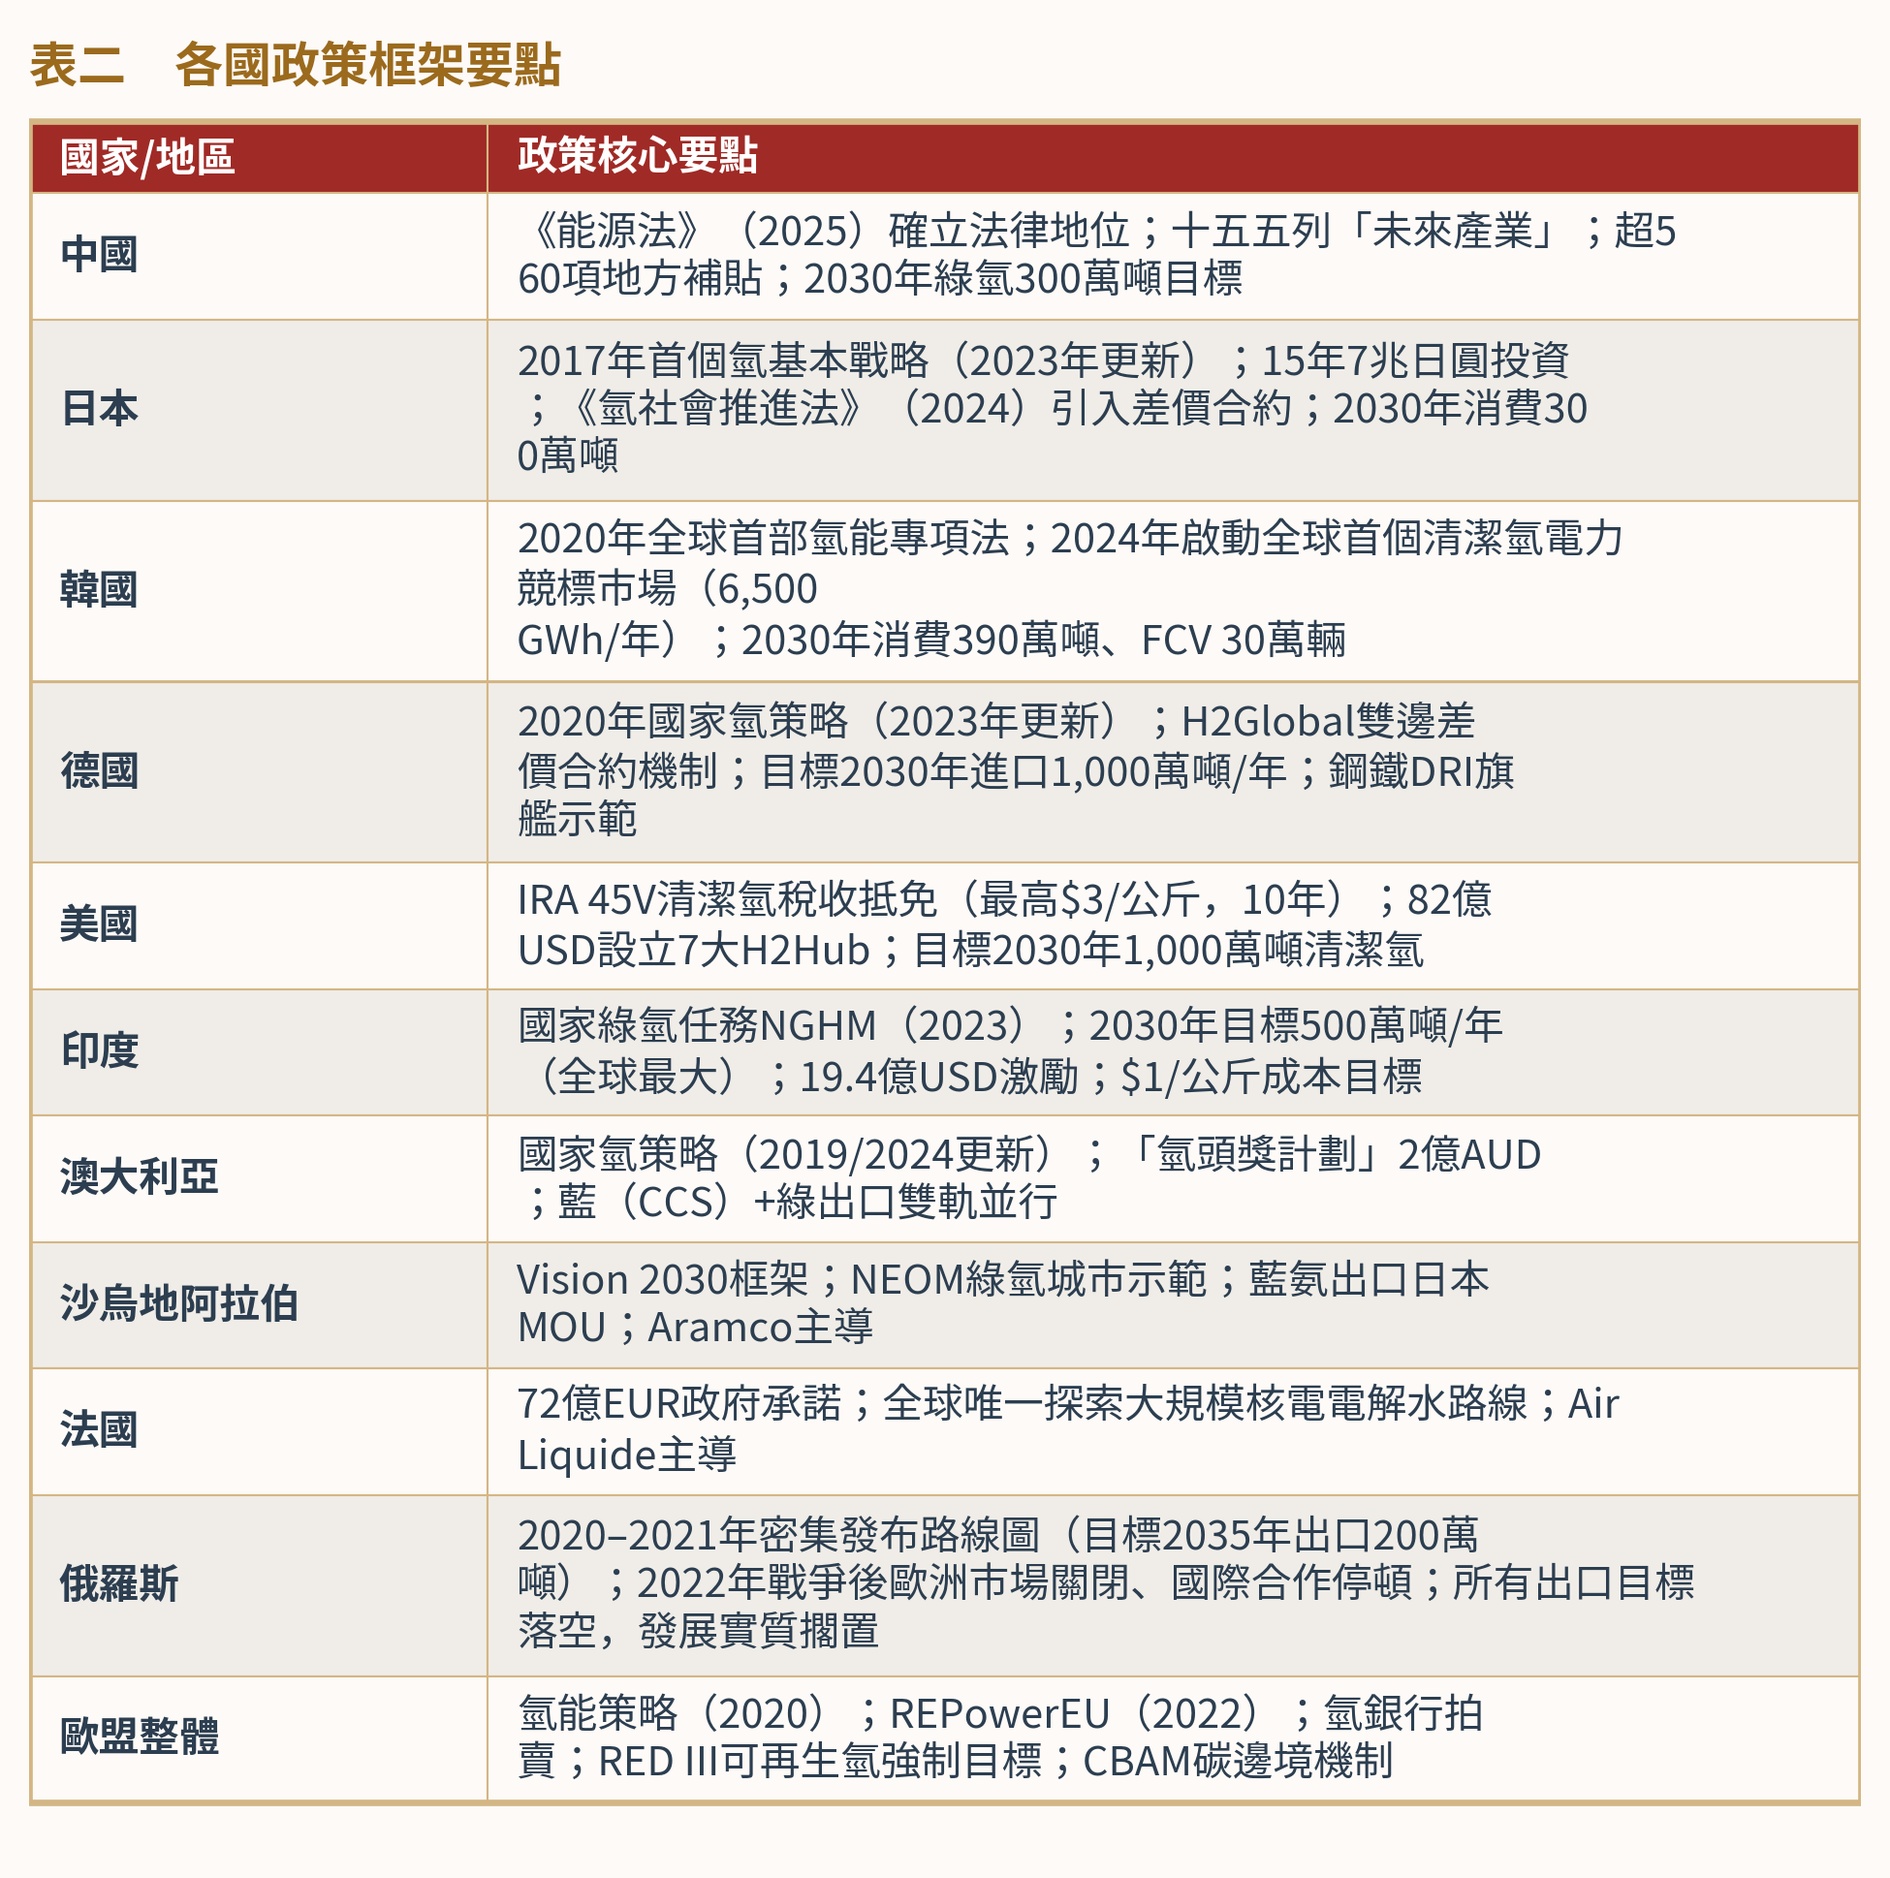
一、G20+俄羅斯:三波政策浪潮與各國框架
二、中國十五五:國家能源局宣示與五大重點方向
2026年4月27日,國家能源局副司長邊廣琦宣布協同國家發改委科學謀劃氫能十五五目標。在《能源法》確立法律地位、十五五規劃將氫能列為「未來產業」的政策背景下,五大推進方向如下:

肆、產量現況與市場經濟量體
一、各國氫能消費量(2024年估計)

二、市場經濟規模(2024年)
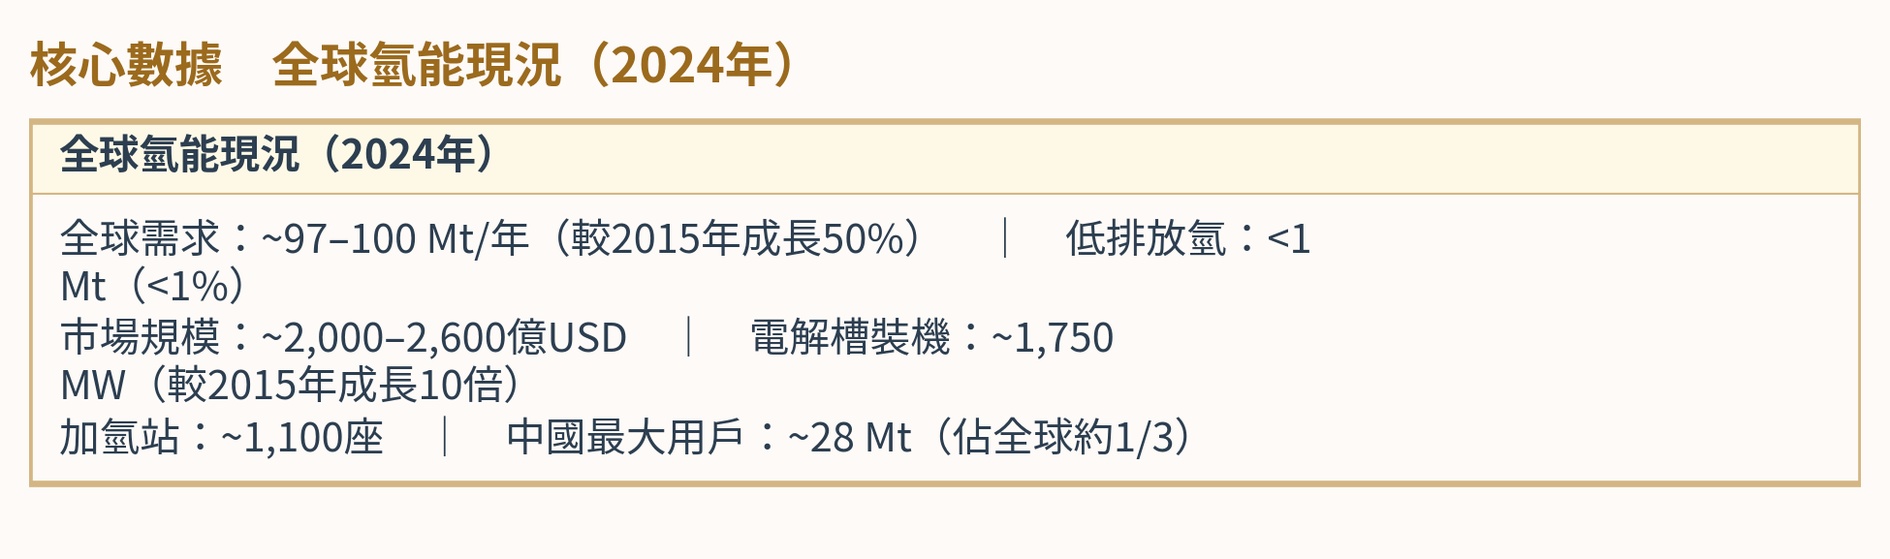
全球氫能市場規模約 2,000–2,600億USD,亞太佔約35%(中國主導)。市場將以年複合增長率6–9%擴張,預計2034–2035年達4,000–5,500億USD。綠氫子市場目前僅~70–80億USD,但CAGR高達~39%,是成長最快的子市場。

伍、主要製氫技術結構與十年演變
截至2024年,全球超過90%的氫能生產仍來自化石燃料(天然氣SMR ~48%、煤氣化 ~19%、石油副產品 ~2%)。電解水制氫不足3%,但電解槽裝機2015→2024年增長近10倍。這一轉變並非靠規模堆砌,而是由成本曲線的快速下降所帶動。以下為各主要經濟體技術組合:


陸、G20+俄羅斯主要氫能生產企業
一、工業氣體巨頭:全鏈佈局

二、電解槽製造商:中國主導,歐洲競爭

三、燃料電池與交通:日韓稱霸

四、油氣巨頭轉型:各有側重

柒、氫能技術專利排名
根據EPO/IEA 2023年《Hydrogen Patents for a Clean Energy Future》報告,以2011–2020年國際專利家族(IPF)為統計口徑(即在2個以上國家/地區申請的高價值專利族):


捌、氫能應用產業分布
一、全球應用結構:傳統用途主導

二、各國特色應用亮點

玖、十年核心指標演變:折線圖(2015–2024年)
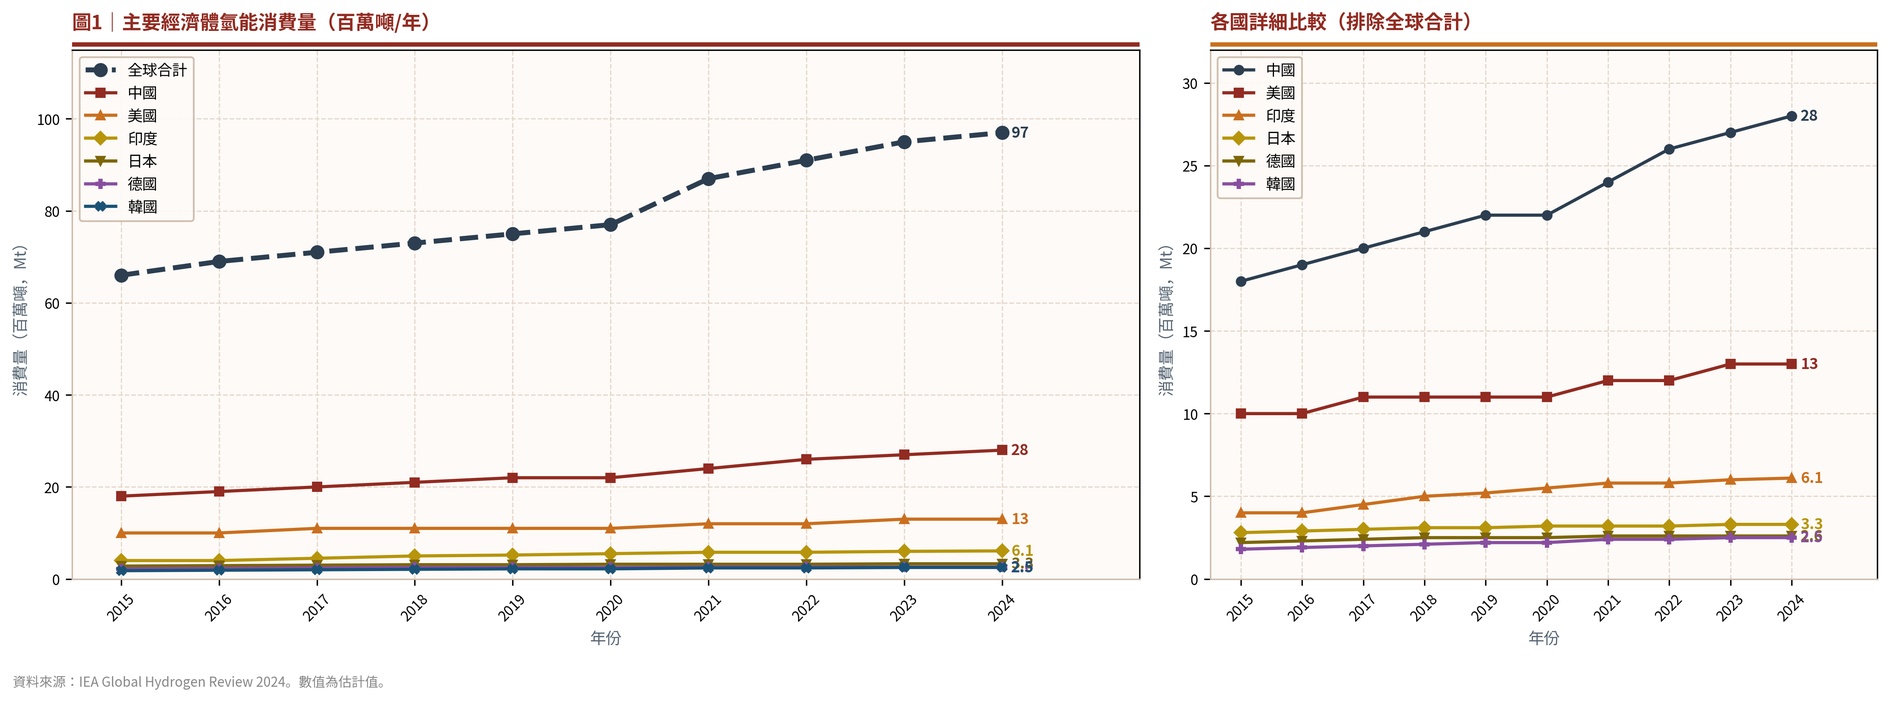
一、全球氫能消費量趨勢(Mt)
全球氫能消費從2015年約66 Mt增至2024年約97–100 Mt。這一成長並非由清潔能源轉型驅動,而是延續傳統化工與煉油用途的自然擴張,年均增長約3.8%。中國主導增量,2015→2024年從18 Mt增至28 Mt,增量佔全球增量約32%。美國、印度穩定成長,日韓接近平台期。
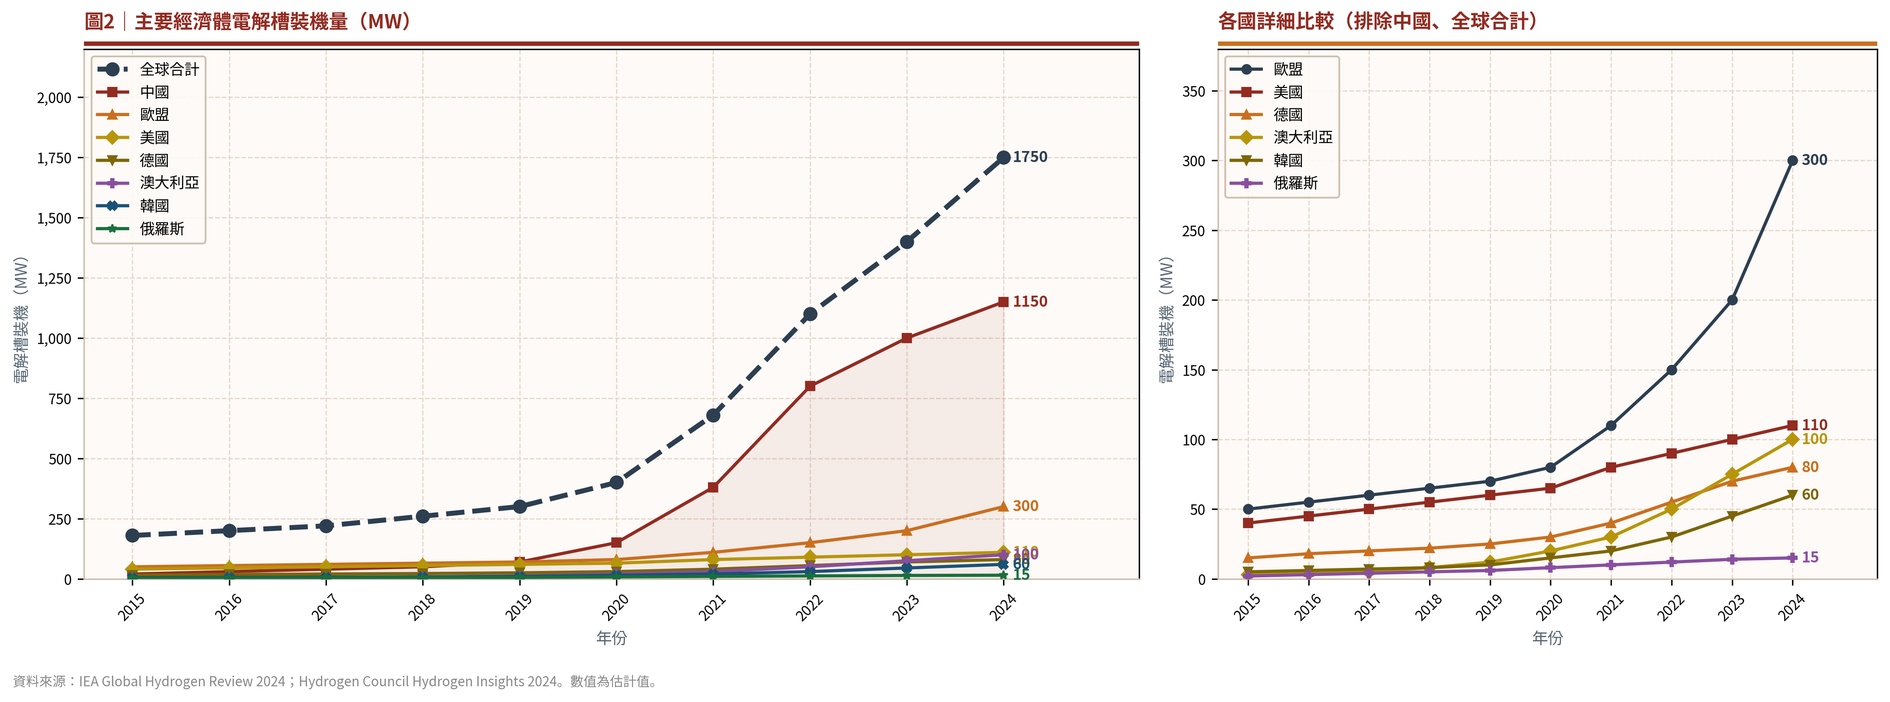
二、電解槽裝機趨勢(MW)
電解槽裝機從2015年~180 MW增至2024年~1,750 MW,成長近10倍。中國一國達~1,150 MW(佔全球66%),遠超其他所有國家的總和。這種主導地位並非政策補貼的短期效果,而是量產規模持續壓低成本的結構性結果。俄羅斯停滯於~15 MW。
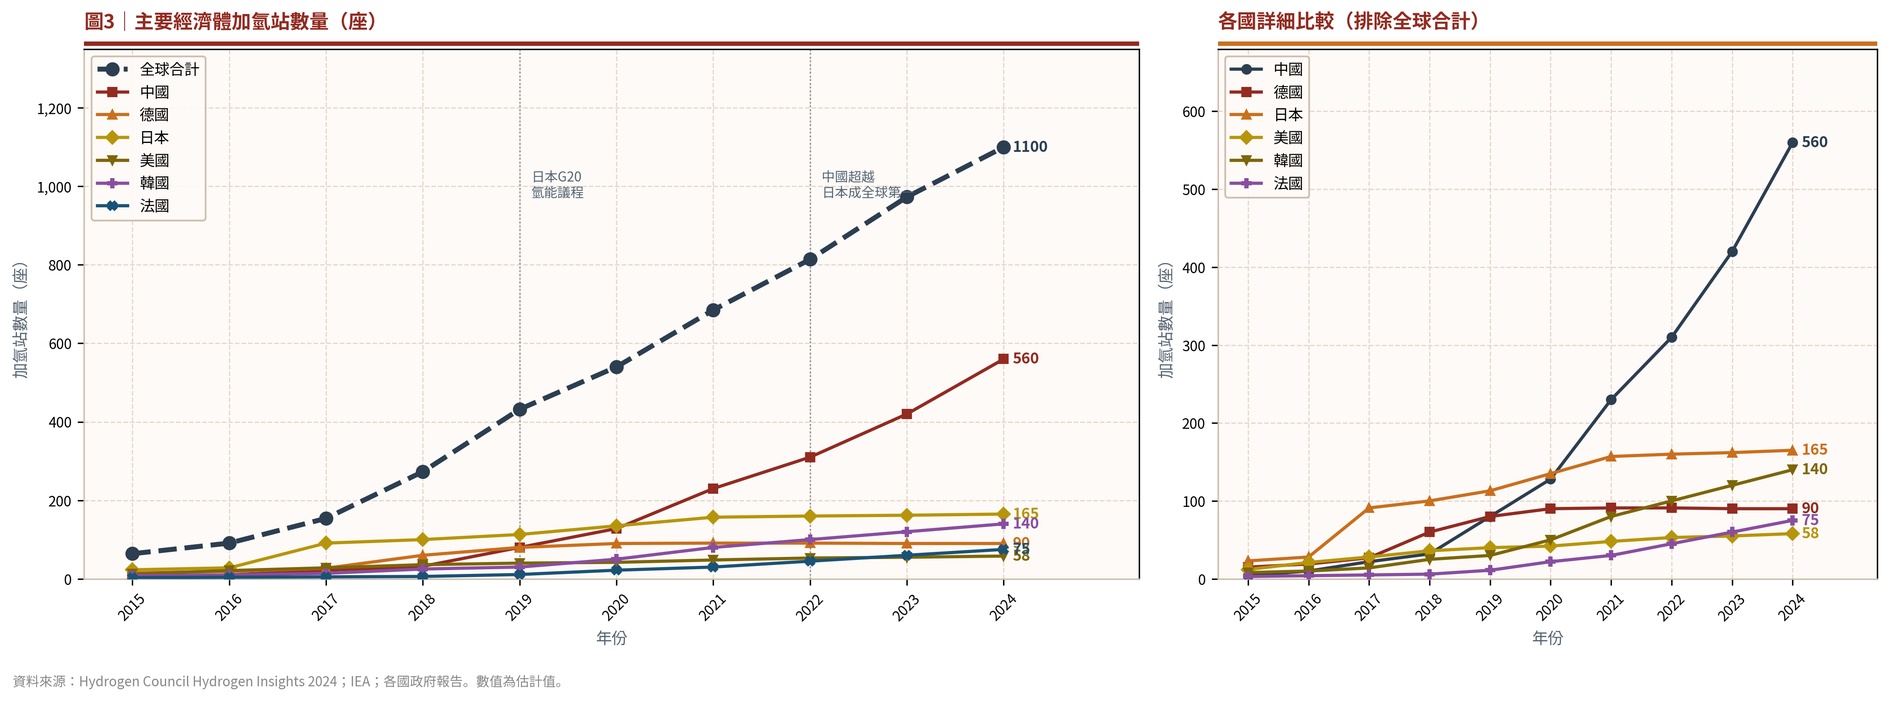
三、加氫站建設趨勢(座)
全球加氫站從2015年約64座增至2024年約1,100座。中國從4座增至560+座,2022年超越日本成全球第一。德國在約90座趨於飽和;韓國受政府補貼快速擴張;日本保持穩定約165座。
拾、中國十五五兩大核心模式深度解析
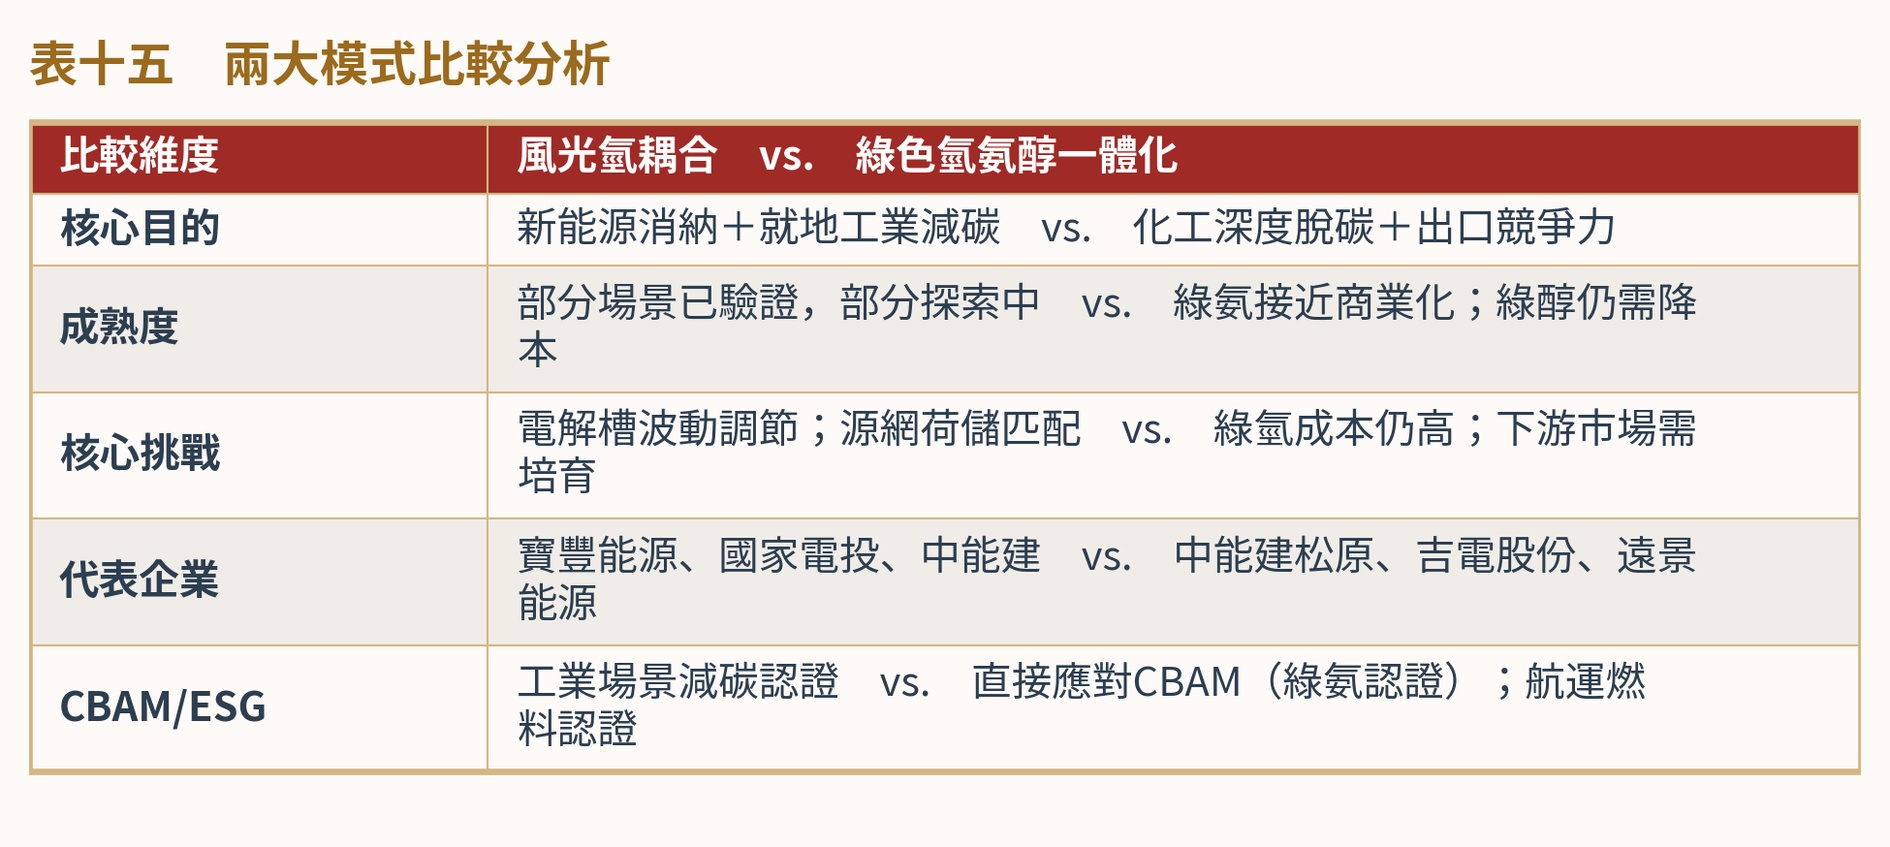
國家能源局在十五五試點框架中,明確「風光氫耦合應用場景」與「綠色氫氨醇一體化」為兩大主要商業模式。兩者並非互斥:前者側重「能源端整合與就地消納」,後者側重「下游產品鏈延伸與出口導向」,共同構成規模化氫能商業化的核心骨幹。

一、風光氫耦合:新能源系統的「壓艙石」
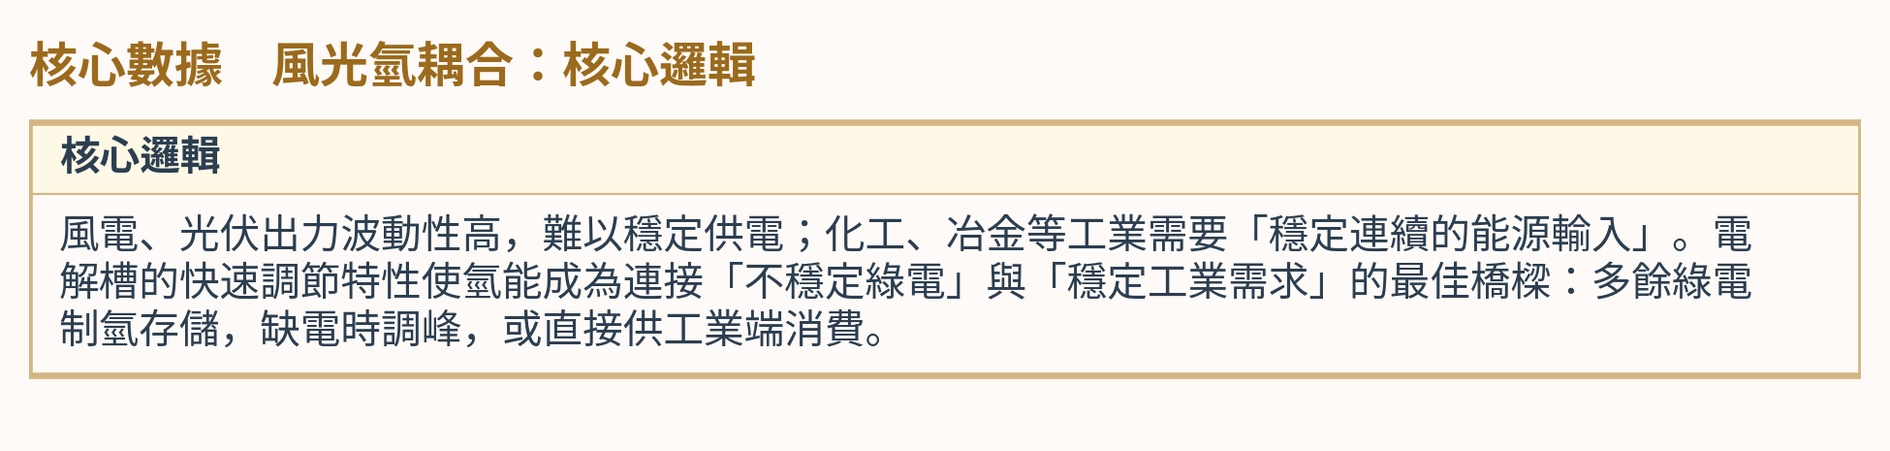
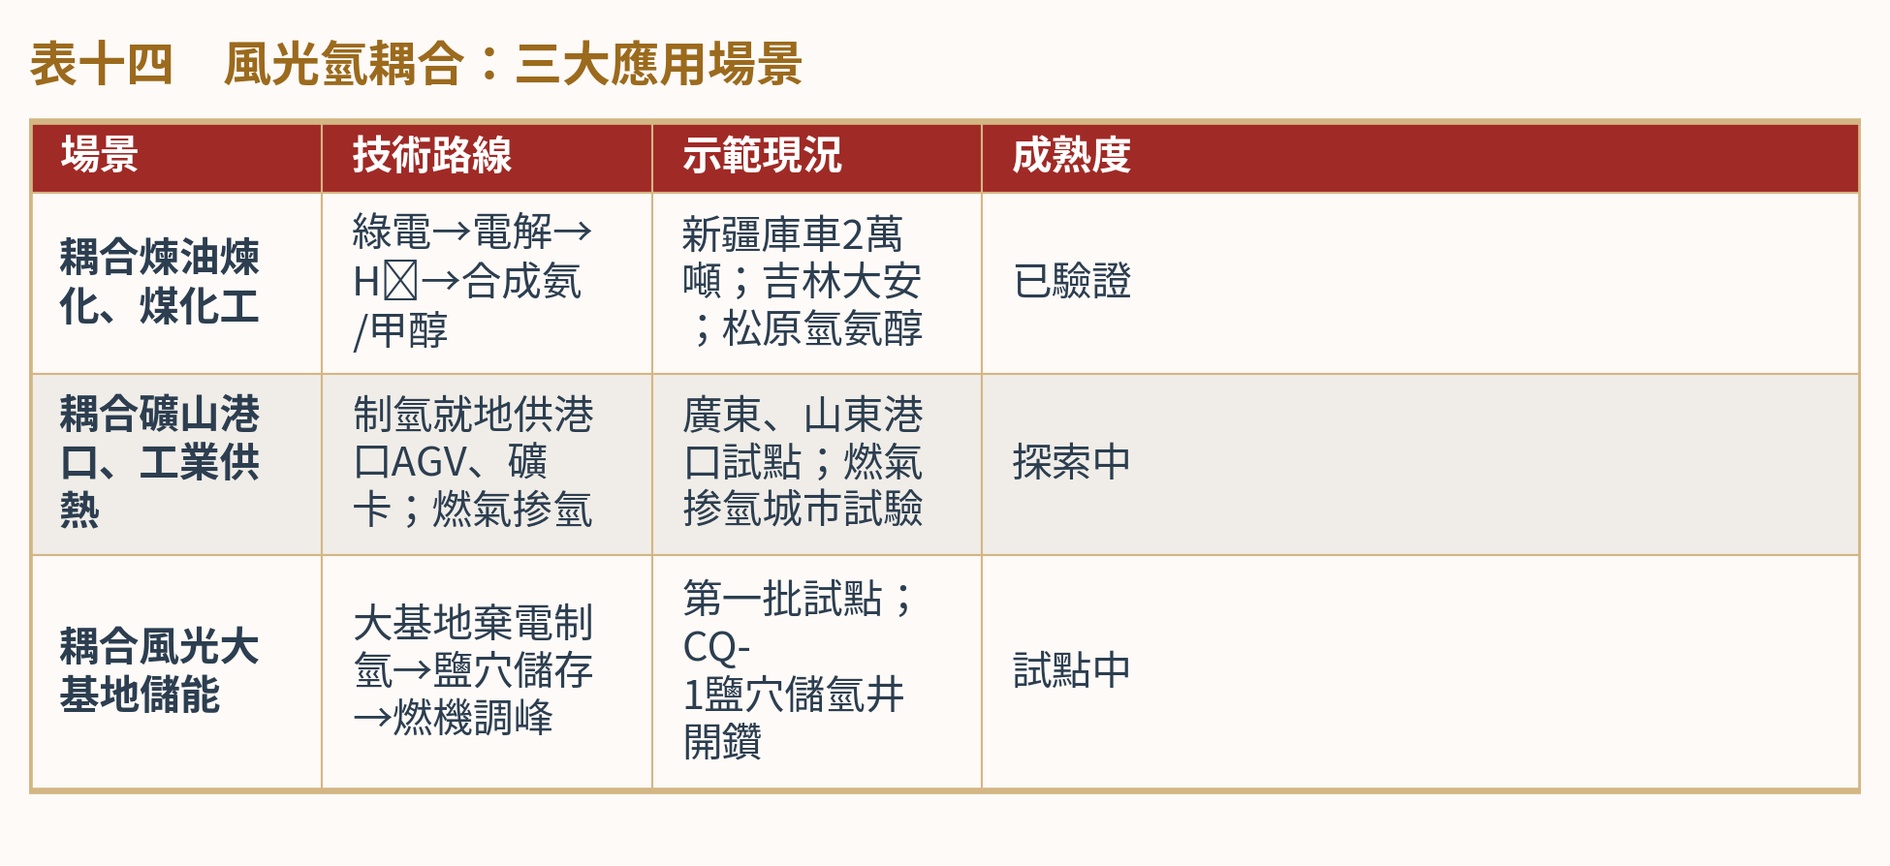
代表性案例:青氫一號(HyFlow):2025年12月,中國能建發布此品牌。配置20萬千瓦風電+5萬千瓦光伏,年產4.5萬噸綠氫、20萬噸綠氨和甲醇,年減碳30萬噸。它的意義不在於單項數字,而在於完整驗證了源網荷儲的整合路徑。攻克源網荷儲精準匹配等四項世界領先技術,將綠氨成本降至接近傳統藍氨水準。
二、綠色氫氨醇一體化:「萬億賽道」
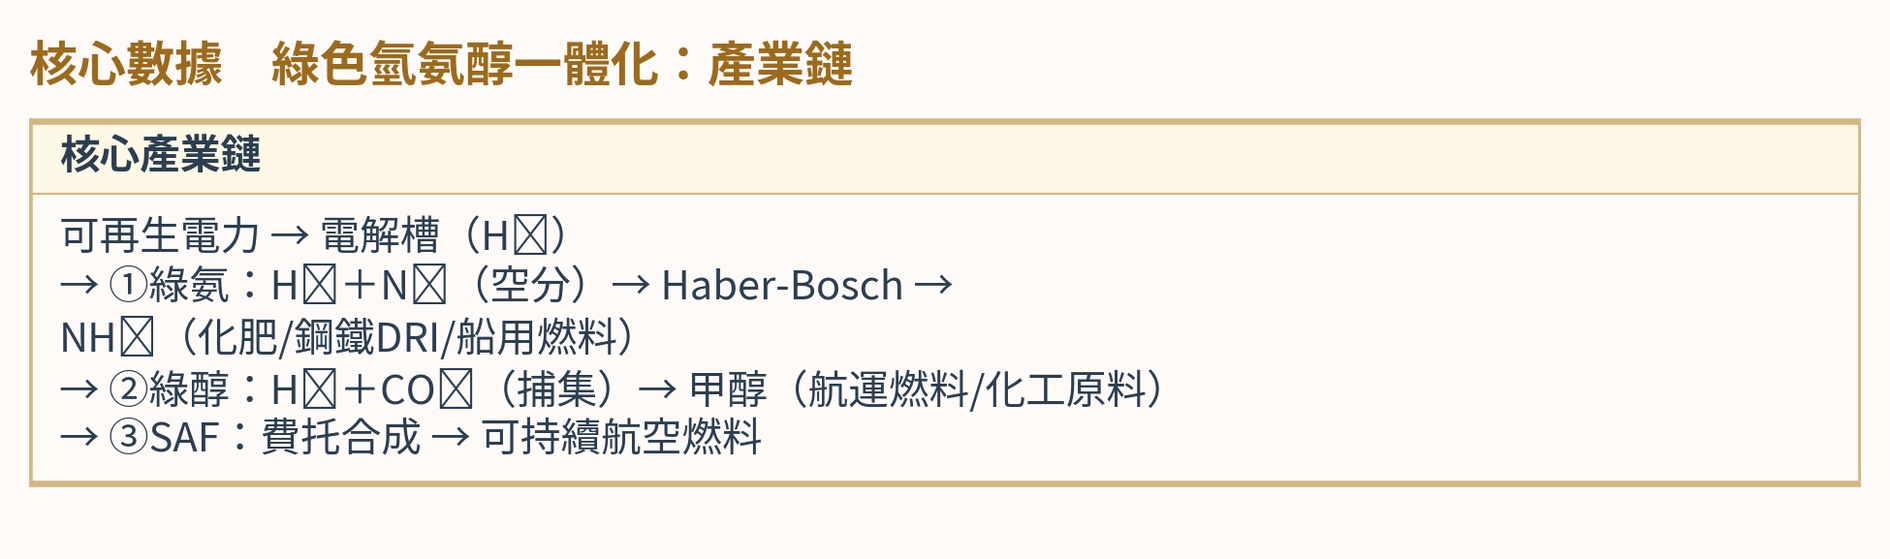
綠氨:工業深度脫碳主戰場
- 全球年產合成氨超2億噸,中國佔約30%;傳統煤制氨是化工最大碳排放源之一。
- 氨是天然儲氫載體(含氫量~17.6%),液氨常溫8.5大氣壓儲存,儲運成本遠低於液氫。
- 鋼鐵DRI:以氨作還原劑替代焦炭,解決長流程鋼鐵最難減排的工藝碳排放。
- 市場現況:在建綠氨規劃產能~190萬噸/年;57個確認綠氫合成項目;全球最大者為中能建松原,年產60萬噸綠氨,投資296億元。
綠醇:航運脫碳明星燃料
- 驅動力:歐盟FuelEU Maritime法規已生效;IMO 2050航運淨零目標;馬士基、中遠海運等加速轉向。
- 優勢:常溫液態可存儲;可利用現有加油設施;1升甲醇產氫量是1升液氫的2倍。
- **成本挑戰:**電制綠醇目前~2,000–3,000 USD/噸,傳統船用燃油不到其一半;業界預判2030年前後溢價差距顯著收窄。
拾壹、結論:全球競爭格局與ESG啟示
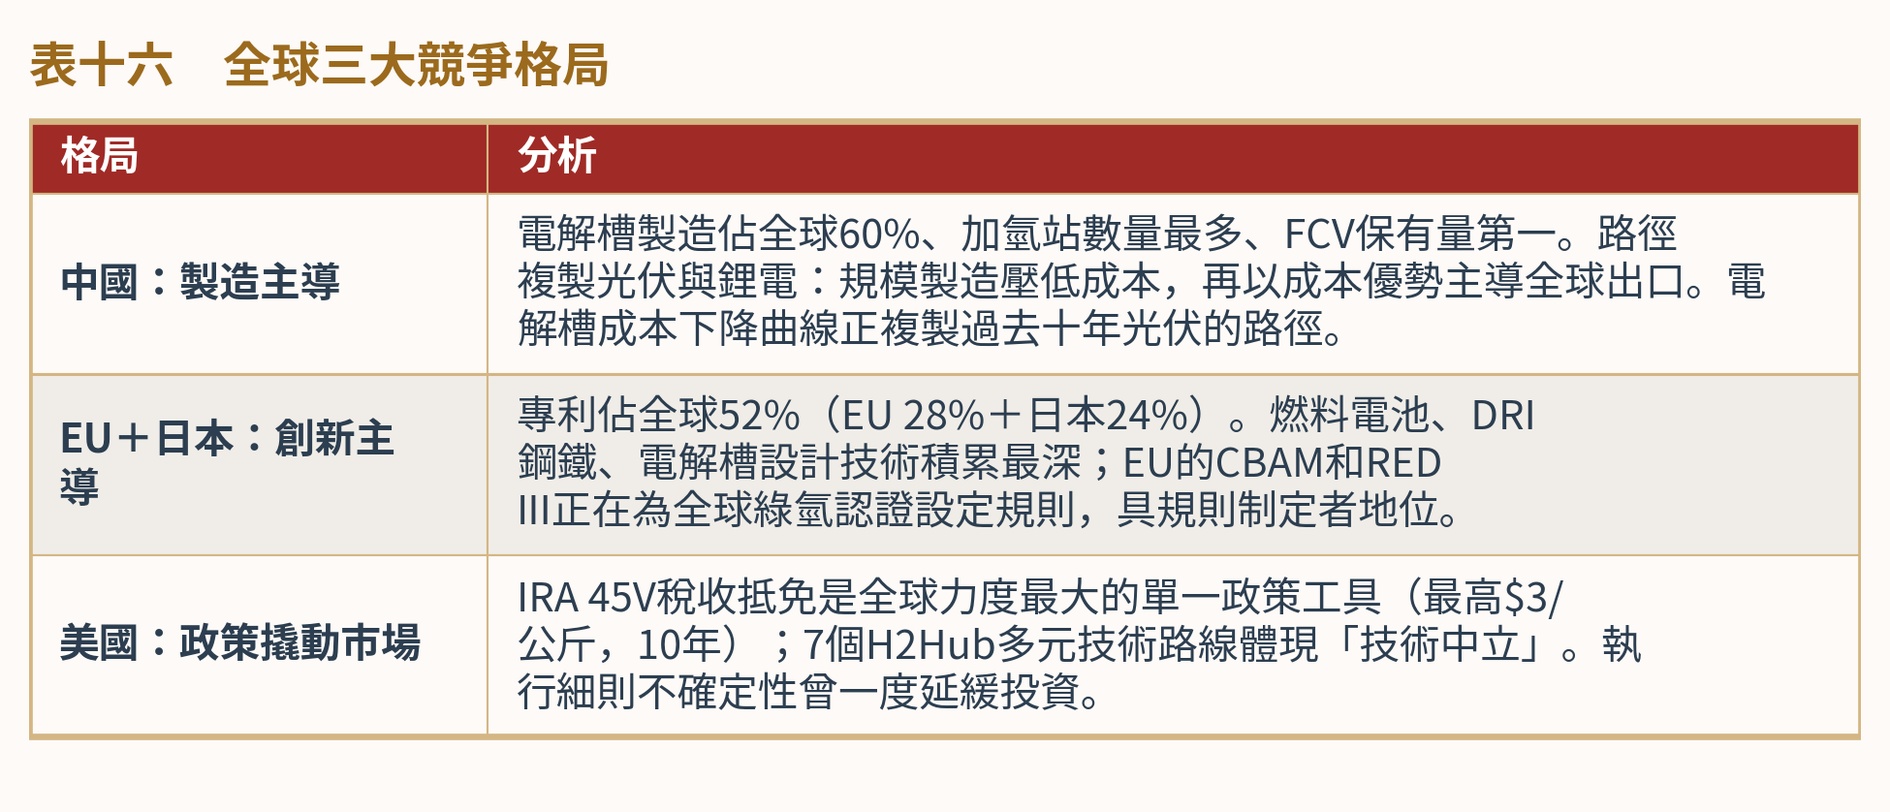
一、三大競爭格局
二、五大關鍵觀察
- 灰氫仍是現實,綠氫是方向:全球90%+氫能仍來自化石燃料。政策、成本曲線與CBAM三股力量,並非分別作用,而是相互強化:監管壓力推高碳成本,碳成本縮小綠氫溢價,規模擴大則進一步壓低成本,預計2030年前後出現明顯拐點。
- **俄羅斯氫能計劃實質擱置:**2022年烏克蘭戰爭是分水嶺。歐洲市場永久關閉、國際合作停頓,原出口目標(2024年20萬噸)完全未達,俄羅斯已從氫能競賽中事實上退出。
- 中國電解槽的威脅並非遙遠的預期,而是已在成本曲線上清晰呈現的現實:如同光伏和電動車,中國製造商正快速降低電解槽成本。歐盟「在地化」製造戰略已在政策討論中,但尚未形成明確法律工具。
- 綠氫認證將成新貿易壁壘:EU CBAM和RED III正在為全球「誰的氫符合標準」設立規則。日本、韓國、印度已加入互認宣言(COP28)。這不只是貿易規則問題,更是綠氫定義權之爭。中國缺席,是當前最大的不確定性。
- **需求端尚未跟上供應端野心:**已宣布的低排放氫項目到2030年可達49 Mt/年,但僅7%進入最終投資決策(FID)。根本原因是缺乏有約束力的長期採購協議(offtake contracts)。
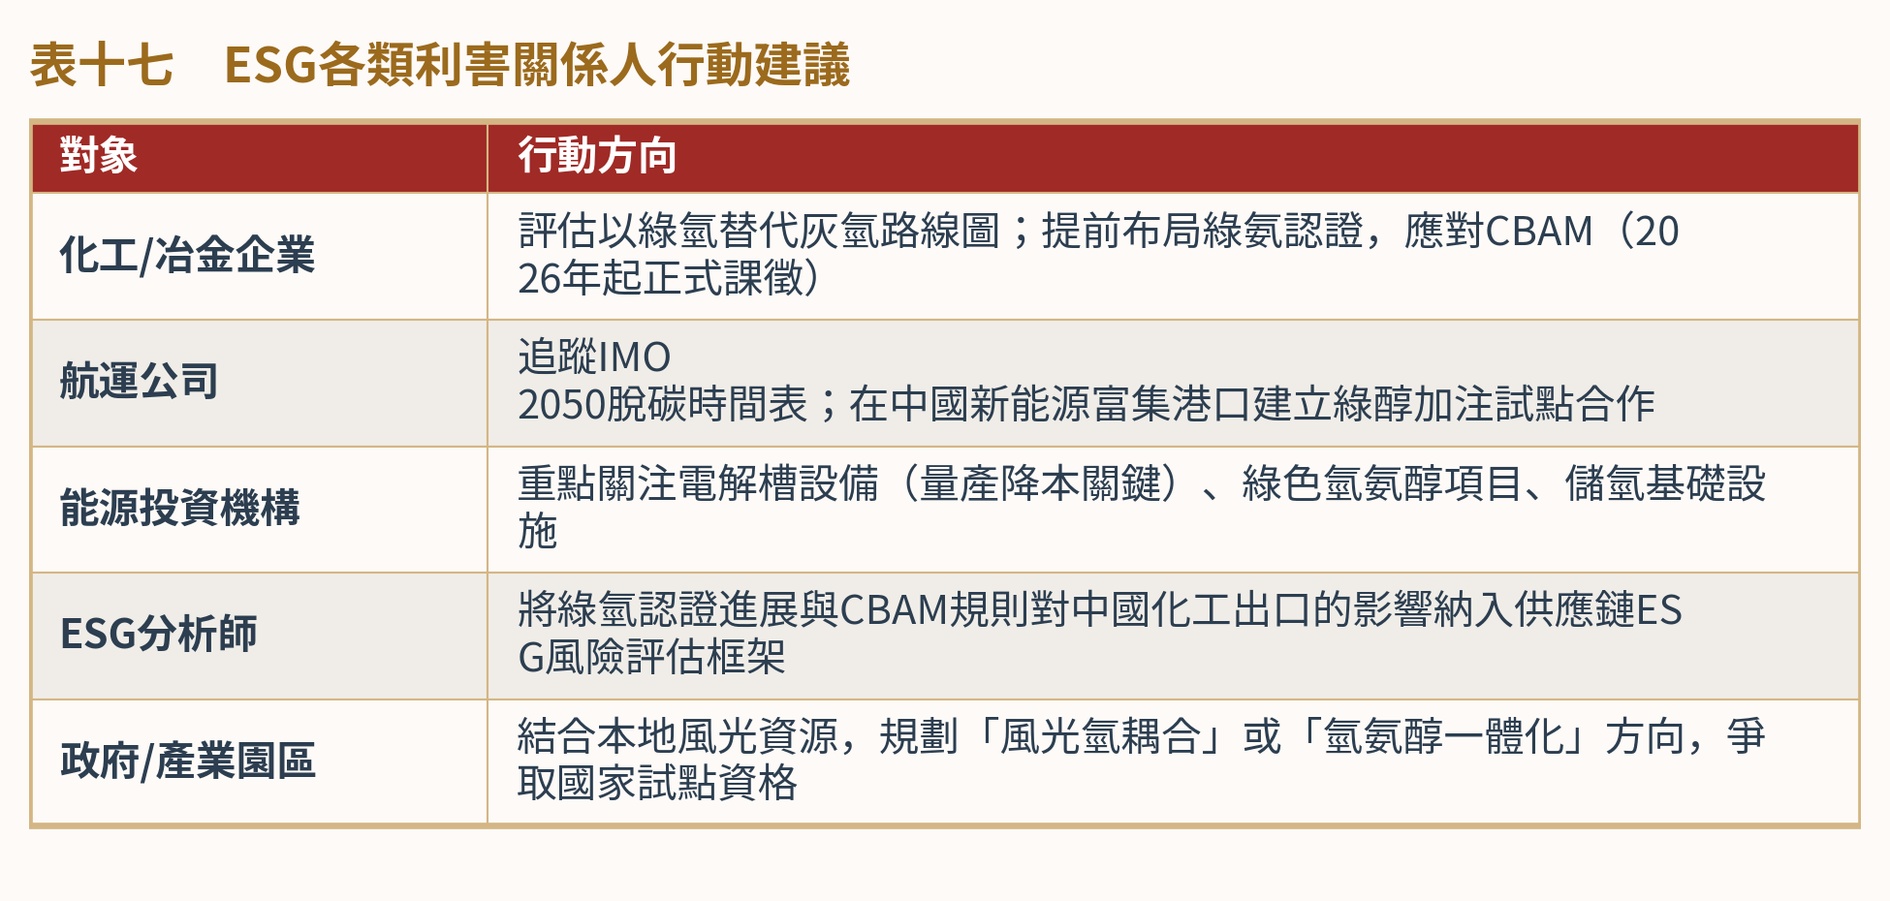
三、ESG啟示
附錄 主要資料來源
- 中華人民共和國國家能源局(2025a)。《中國氫能發展報告 2025》。中華人民共和國國家能源局。
- 中華人民共和國國家能源局(2025b,12 月)。《能源領域氫能試點(第一批)名單公告》〔新聞稿〕。中華人民共和國國家能源局。
- 中華人民共和國國家能源局(2026,4 月 27 日)。《2026 年第二季度例行新聞發布會:邊廣琦副司長關於十五五氫能規劃的發言》〔新聞稿〕。中華人民共和國國家能源局。
- 中華人民共和國國家發展和改革委員會、國家能源局(2022)。《氫能產業發展中長期規劃(2021–2035 年)》。國家發改委;國家能源局。
- 日本經濟產業省(2023)。《氫能基本戰略》(修訂版)。經濟產業省。https://www.meti.go.jp/
- 中國電力建設集團(2025,12 月)。《青氫一號(HyFlow)品牌發布暨技術成果》〔新聞稿〕。中國電力建設集團。
- 印度新能源與再生能源部(2023)。《國家綠氫任務》。印度新能源與再生能源部。https://mnre.gov.in/
- 米特羅娃、博爾斯馬(Mitrova, T., & Boersma, T.)(2022)。《後烏克蘭情境下的俄羅斯氫能戰略》。戰略與國際研究中心。https://www.csis.org/
- 美國國會(2022)。《2022 年降低通膨法,公法第 117-169 號,第 45V 條,法規彙編第 136 卷第 1818 頁》。https://www.congress.gov/
- 韋斯特法爾、施特根(Westphal, K., & Stegen, K. S.)(2021)。《全球氫能競賽中的俄羅斯:戰略、機會與風險》。德國國際與安全事務研究所。https://www.swp-berlin.org/
- 洛磯山研究所(2026)。《氫能現況:2024 年我們的位置》。洛磯山研究所。https://rmi.org/
- 氫能委員會、麥肯錫公司(2024,9 月)。《2024 氫能洞察報告》。氫能委員會。https://hydrogencouncil.com/en/hydrogen-insights-2024/
- 國際能源署(2024a)。《2024 全球氫能回顧》。國際能源署。https://www.iea.org/reports/global-hydrogen-review-2024
- 國際能源署(2024b,10 月)。《氫能生產項目數據庫》。國際能源署。https://www.iea.org/data-and-statistics/data-product/hydrogen-production-projects-database
- 專利合作機構——歐洲專利局、國際能源署(2023)。《面向清潔能源未來的氫能專利:氫能價值鏈創新的全球趨勢分析》。歐洲專利局;國際能源署。https://www.epo.org/en/news-events/in-focus/hydrogen-patents
- 德國聯邦經濟事務與氣候行動部(2023)。《國家氫能策略》(修訂版)。德國聯邦經濟事務與氣候行動部。https://www.bmwk.de/
- 澳大利亞氣候變遷、能源、環境與水資源部(2024)。《澳大利亞國家氫能策略》(修訂版)。澳大利亞政府。https://www.dcceew.gov.au/
- 韓國產業通商資源部(2020)。《韓國氫經濟路線圖》。產業通商資源部。https://www.motie.go.kr/
- 世界智慧財產權組織(2024)。《2024 世界智慧財產權指標》。世界智慧財產權組織。https://www.wipo.int/publications/en/details.jsp?id=4688
氫能政策 · G20 氫能比較 · 中國十五五 · 風光氫耦合 · 綠色氫氨醇一體化 · 電解槽 · 綠氫成本 · CBAM 碳邊境機制 · 國際專利排名 · IEA 氫能報告 · 能源轉型 · 氫能製造 · ESG 供應鏈