
SFDR 2.0 的真正衝擊不在減負,而在無祖父條款的全面重分類
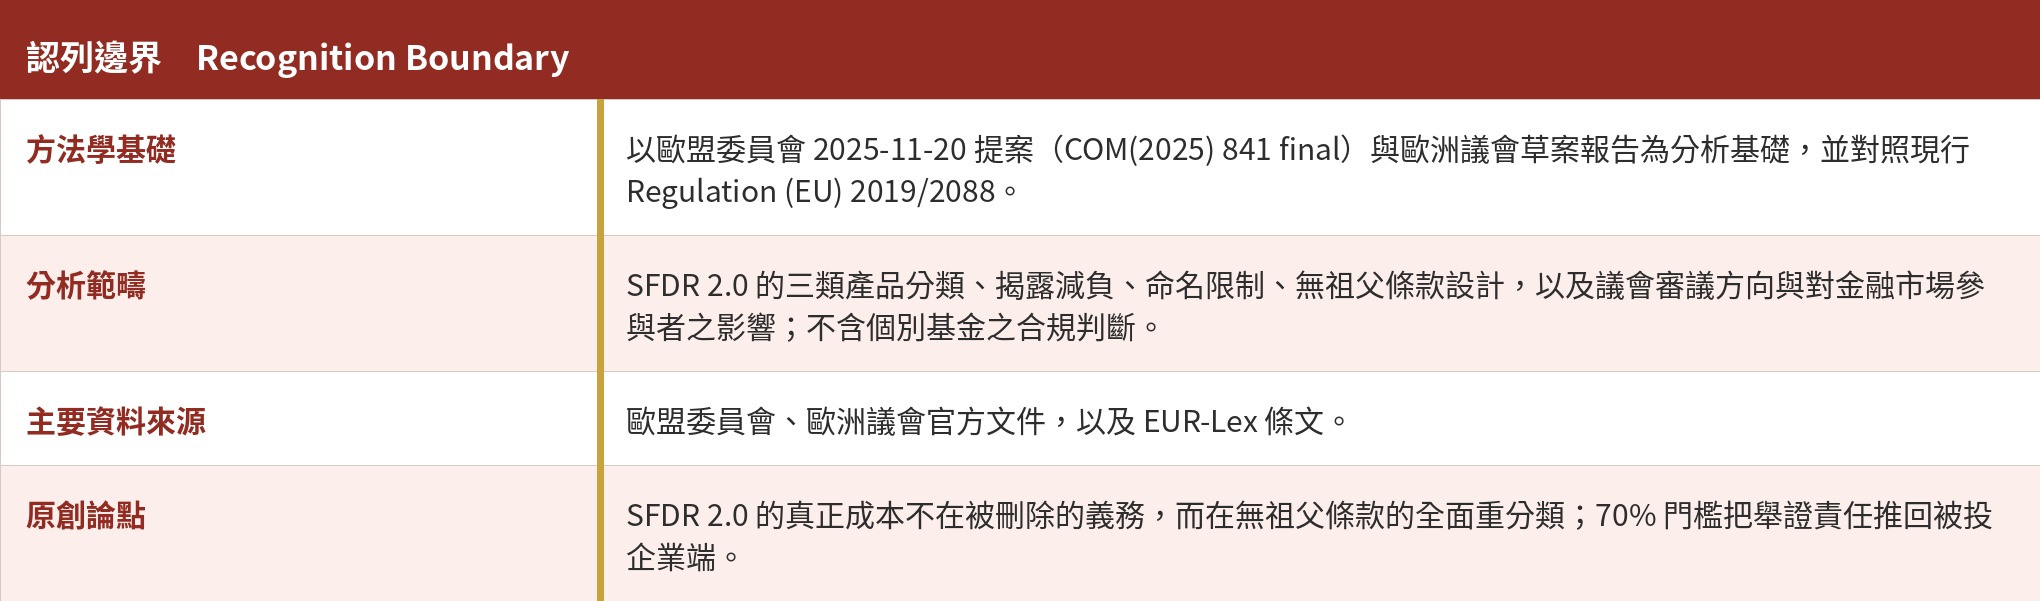
SFDR 2.0 的真正成本不在被刪除的義務,而在無祖父條款的全面重分類;70% 門檻把舉證責任推回被投企業端,使企業的 CSRD/ESRS 揭露品質直接決定一檔基金能否分類。
從揭露框架到分類框架的結構性重設
壹、核心主張
SFDR 2.0 常被摘要成一次減負改革,焦點放在刪除實體層級 PAI 與縮短揭露範本。對資產管理機構真正有成本的,是三類產品分類搭配幾乎沒有祖父條款的設計:現行 UCITS 與 AIF 必須整批重新對照新制、重新揭露,必要時更名。
貳、改革背景與法源
SFDR 自 2021 年 3 月適用後,兩個問題長期被詬病:揭露冗長難比,以及 Article 8 與 9 在缺乏明確標準下被市場當成事實上的標籤。委員會依 SFDR 第 19 條完成全面評估後,於 2025 年 11 月 20 日提出檢討提案。這裡要澄清一個常見誤解:Article 8/9 從來不是官方標籤,而是市場自行標籤化的結果,這正是 SFDR 2.0 要以強制分類收斂的對象。
SFDR 於 2019 年 11 月通過、2021 年 3 月起適用,是歐盟永續金融框架的核心,原意是透過要求金融市場參與者在實體與產品層級揭露 ESG 考量,以提升透明度、打擊漂綠並保護投資人。委員會依第 19 條的評估指出,揭露冗長複雜、投資人可比性有限,且核心概念缺乏清晰定義,因此市場回饋聚焦於簡化報導義務與導入帶明確最低標準的產品分類制度。
參、適用對象
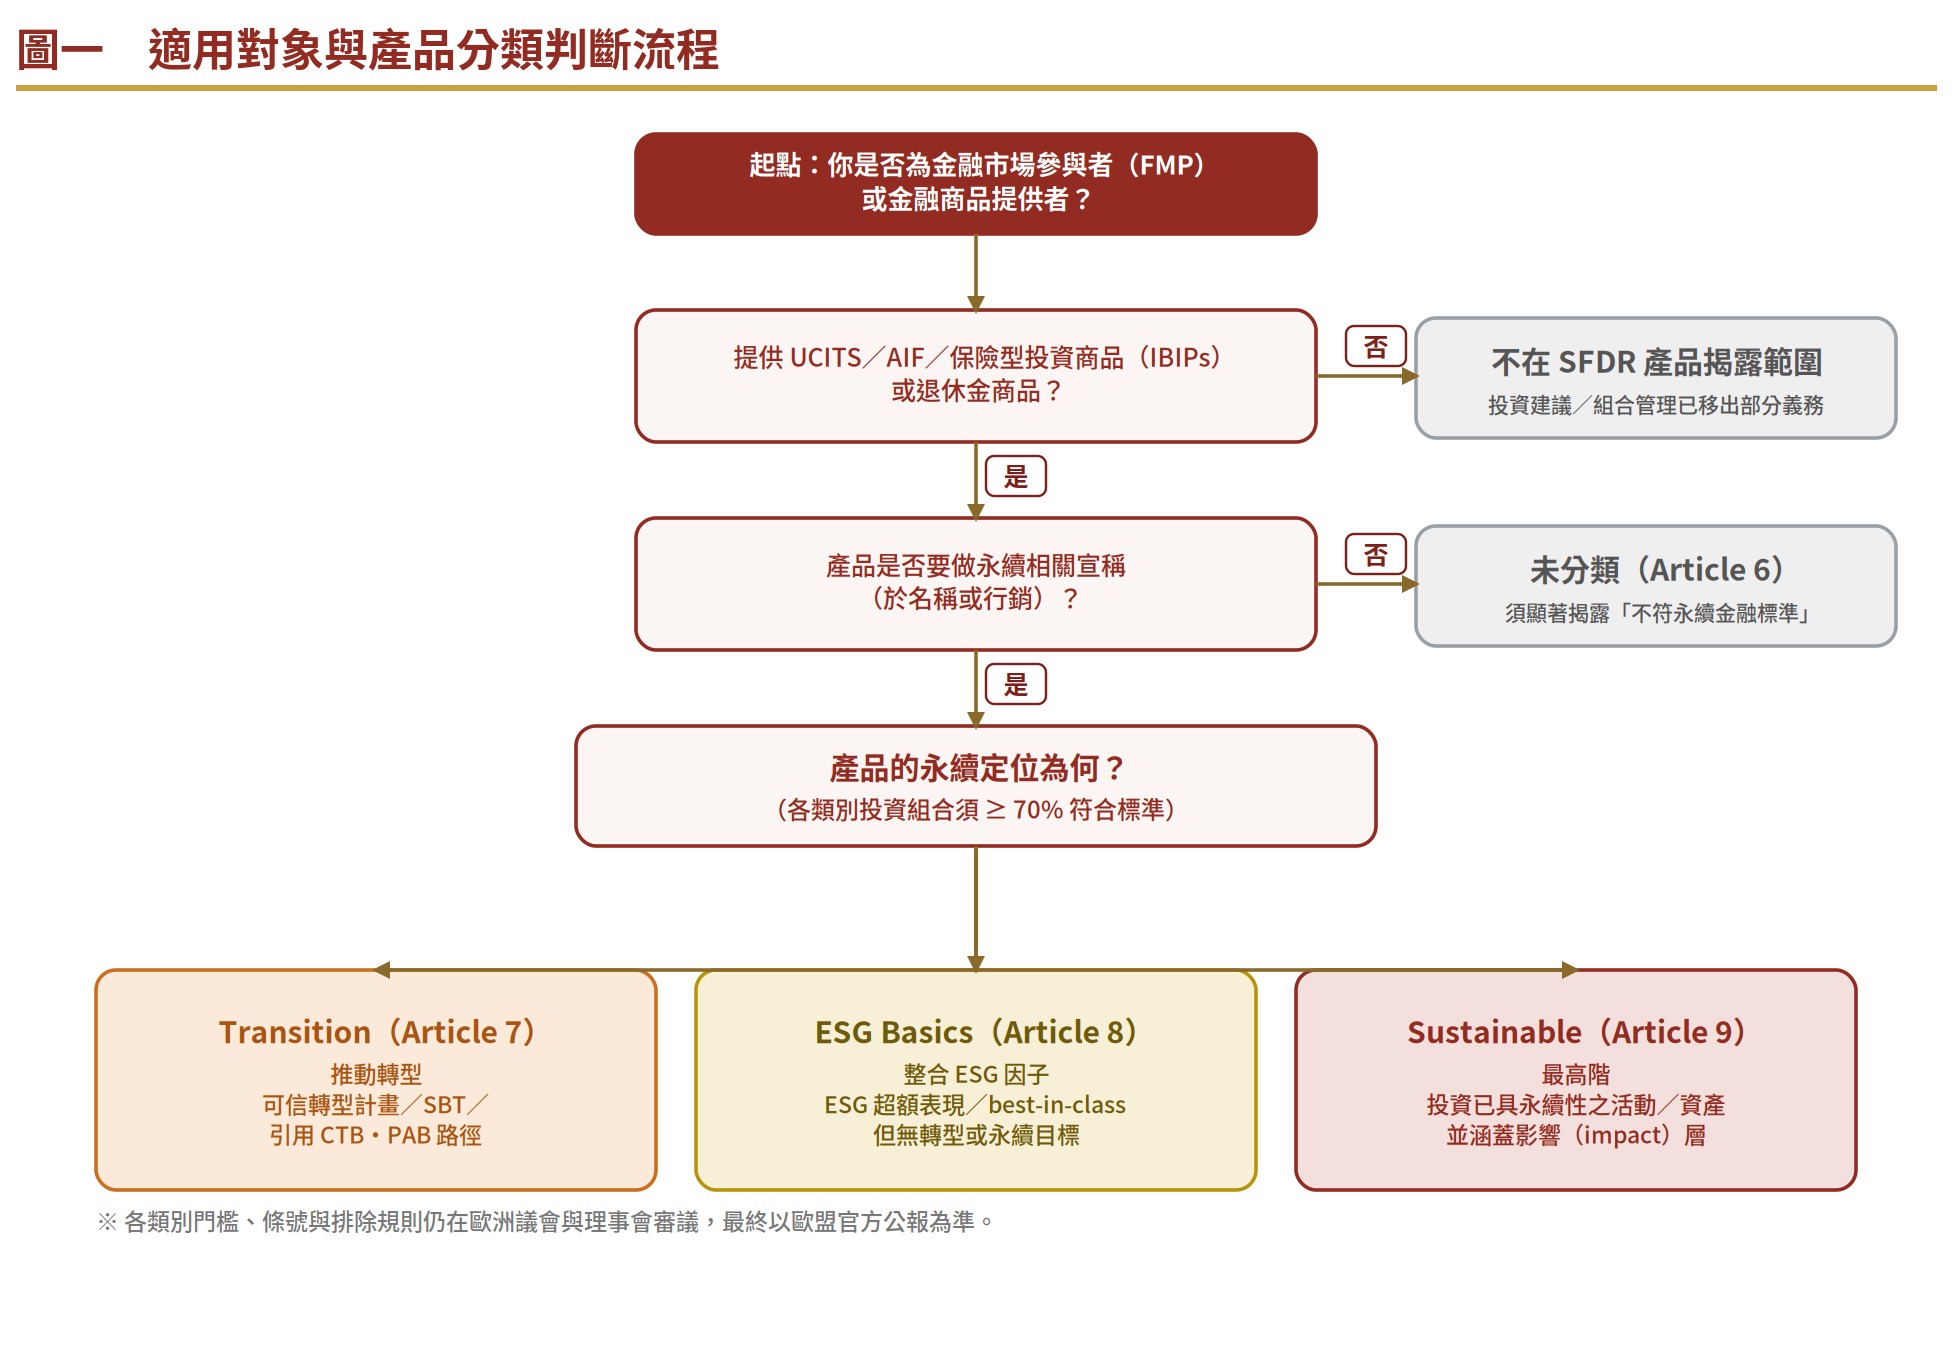
受規範的是金融市場參與者(FMP),包括資產管理公司、UCITS 與 AIF 管理人、保險與退休金商品提供者;涵蓋的商品包括 UCITS、AIF、保險型投資商品(IBIPs)與退休金商品,並及於面向專業投資人的產品。提案同時把投資組合管理與投資建議移出部分義務。下圖用於判斷一項產品落入哪一類。
肆、修法時程與生效日
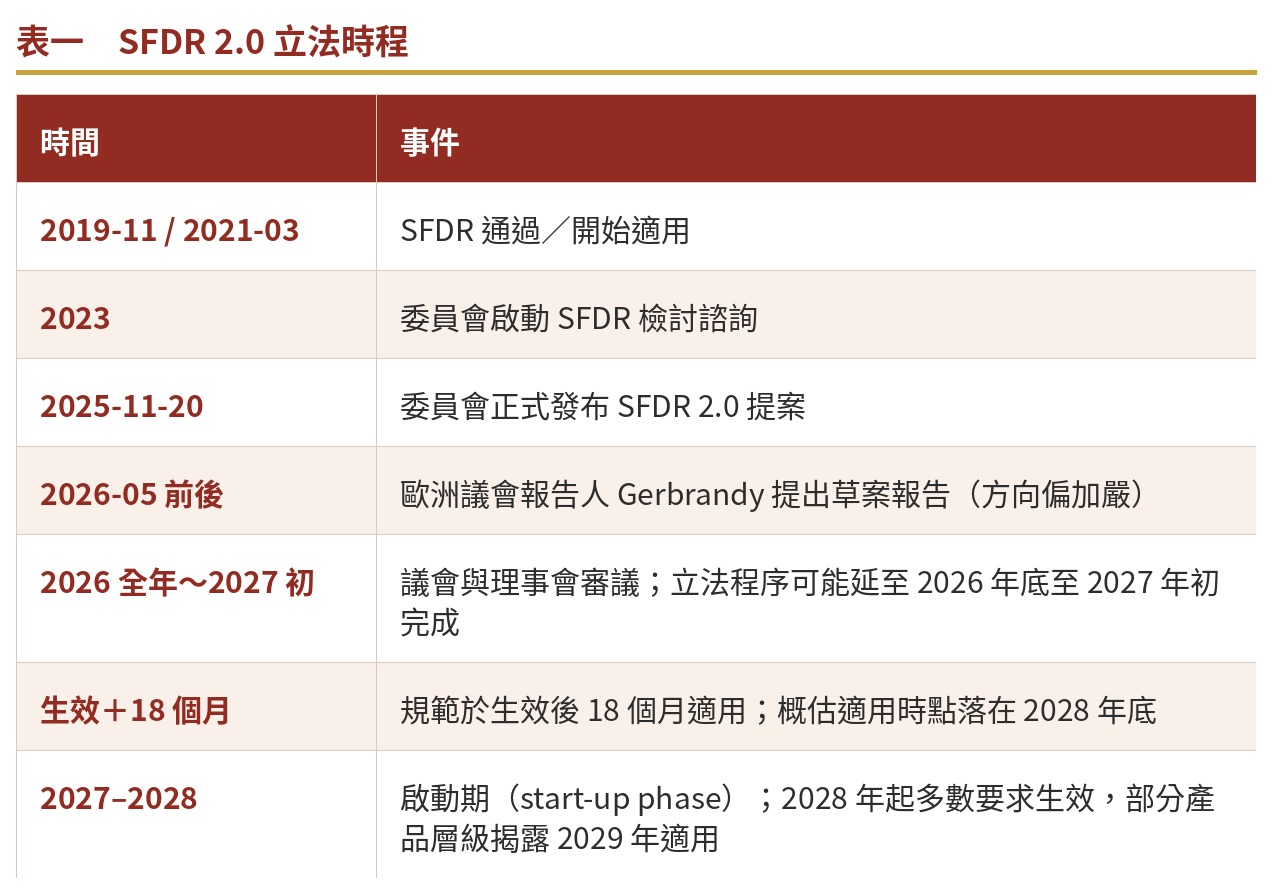
下表整理 SFDR 2.0 的立法時程。此提案為立法草案,仍須經議會與理事會審議,條號與門檻在定案前均可能變動。
伍、三大產品類別
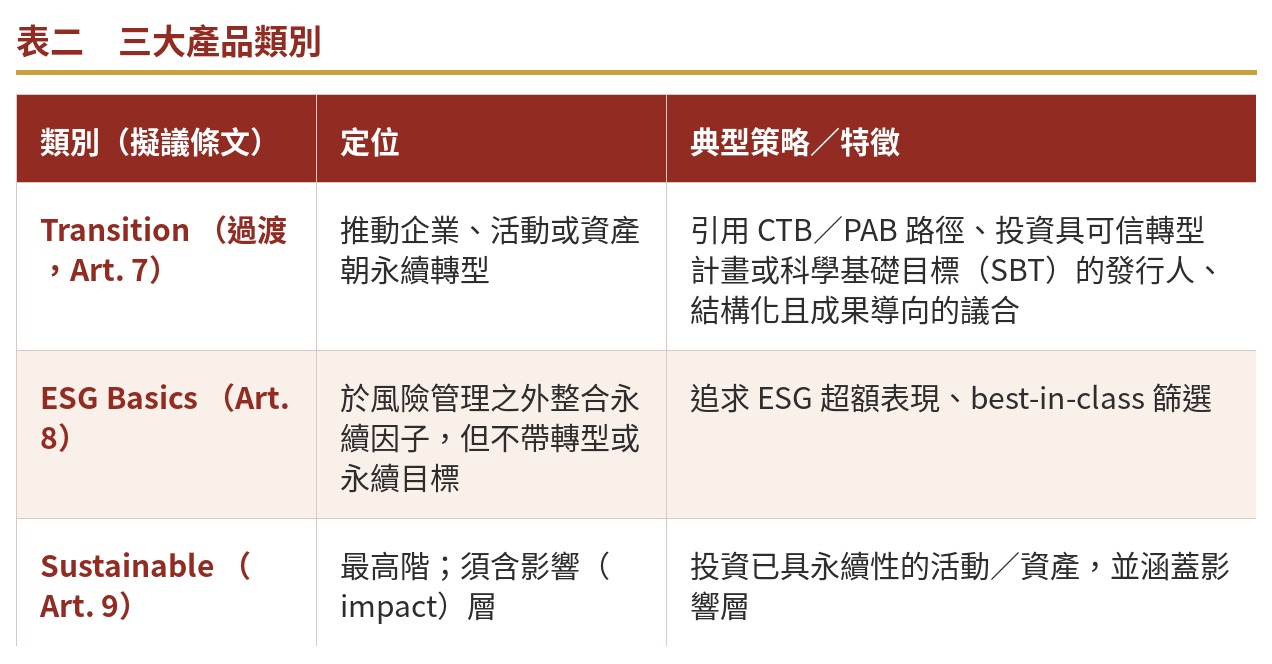
提案以三個強制類別取代現行 Article 8/9,每一類別均須投資組合至少 70% 符合明確定義的永續標準,並搭配共同排除條款與聚焦、短式的揭露。
陸、實體與產品層級揭露減負
- **移除實體層級 PAI 揭露。**刪除 Article 4 公布主要不利影響(Principal Adverse Impact)聲明的義務。
- **移除薪酬連結揭露。**刪除將薪酬政策與永續風險連結的透明度要求。
- **縮小適用對象。**投資組合管理服務與投資建議被移出部分義務範圍;財務顧問與投資組合經理亦被排除於部分義務之外。
- **揭露短式化。**三類別均搭配聚焦、短式的揭露範本,以提升終端投資人的可比性與可讀性。
柒、命名與行銷限制
行銷溝通須清楚、公允、不誤導,並與 SFDR 2.0 揭露一致。只有符合 Article 7、8 或 9 的產品,才能在名稱與行銷中使用永續相關宣稱。這項限制直接針對漂綠與標籤濫用。
捌、無祖父條款的高風險點
**提案對多數既有產品未設祖父條款。**一旦 SFDR 2.0 適用,現行依 SFDR 1.0 運作的 UCITS 與 AIF 必須改依新制,僅在 SFDR 2.0 生效前設立並銷售的特定封閉式 AIF 例外。對既有產品線龐大的資產管理機構,主要工程落在整批產品的重新分類、重新揭露與可能更名。
玖、SFDR 1.0 → SFDR 2.0 修正比較
下表以現行版(2021 年起適用,俗稱 SFDR 1.0)對照檢討提案(SFDR 2.0),呈現本次重設的主要方向。
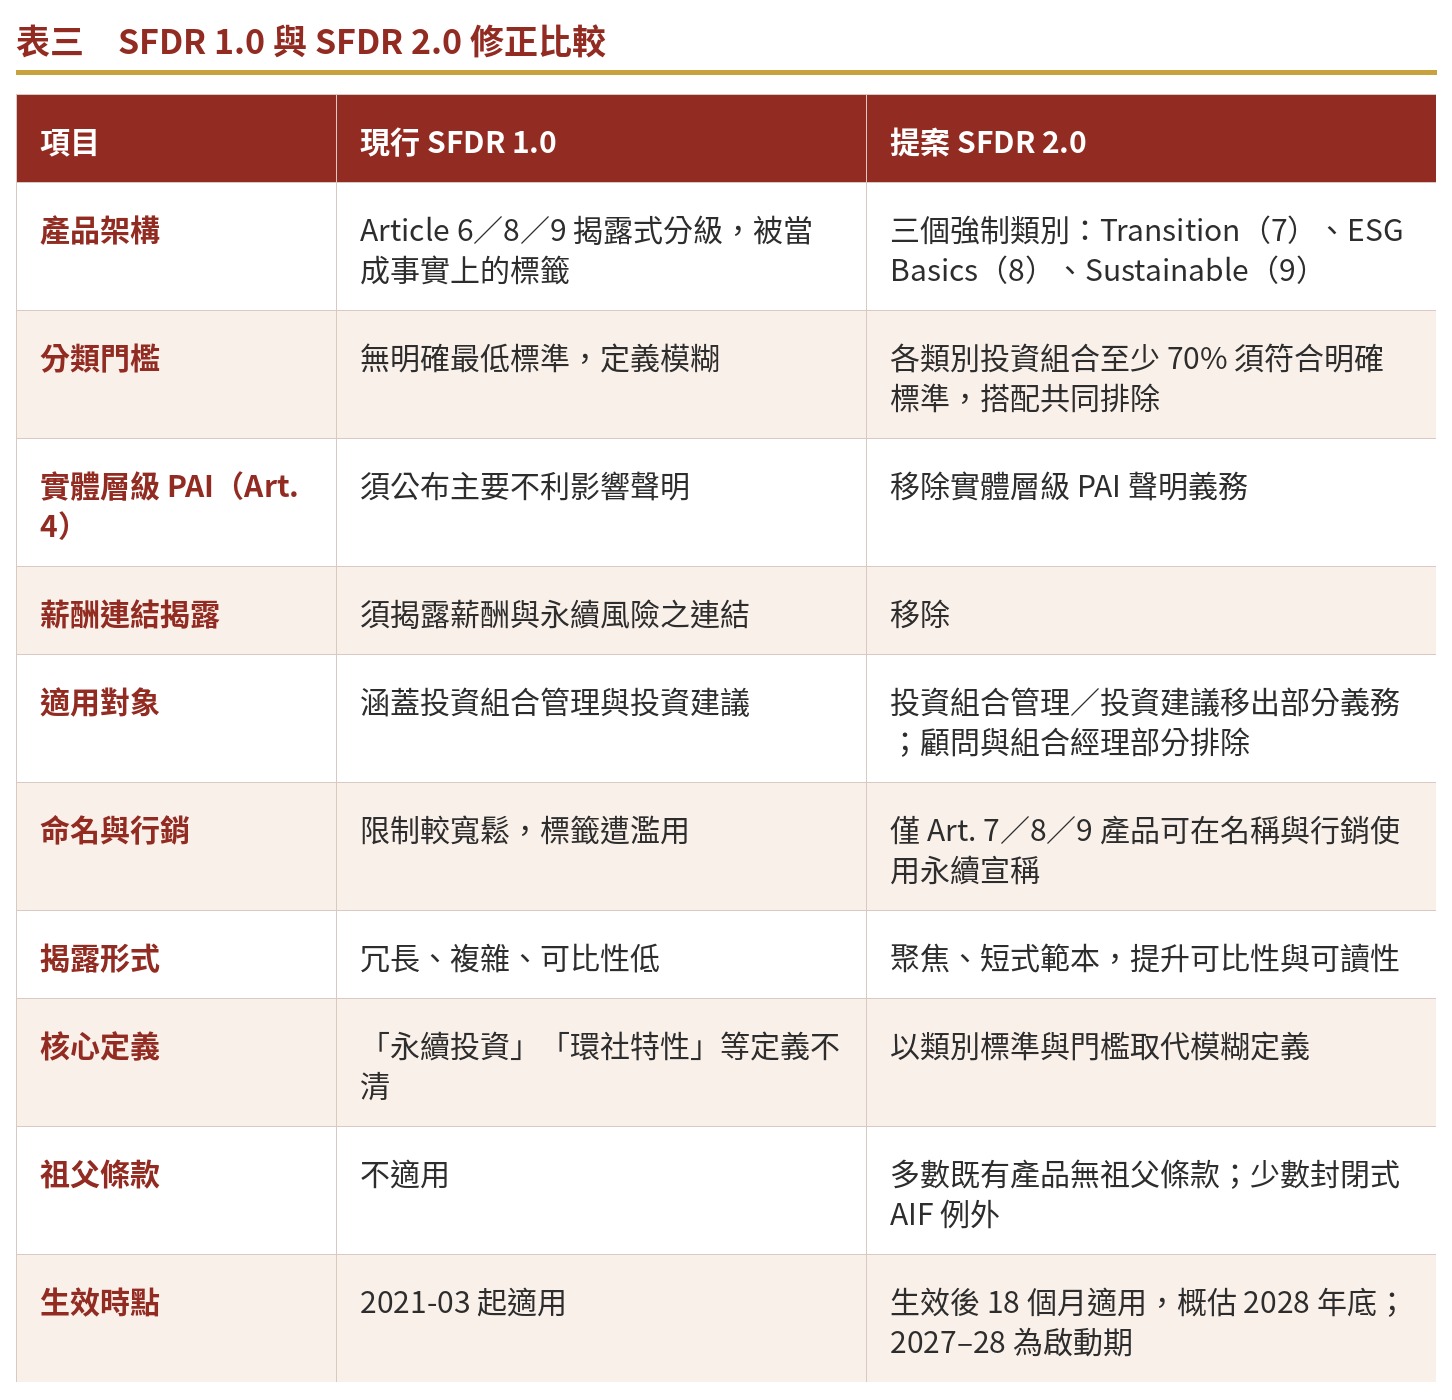
解讀重點 SFDR 1.0 是把揭露框架當成標籤使用,SFDR 2.0 則直接立法成分類框架。對機構最實際的衝擊在於無祖父條款的整批重分類,以及分類門檻把資料需求推回被投企業端。
拾、議會審議方向:加嚴而非放寬
進入立法程序後,歐洲議會報告人 Gerbrandy(Renew, NL)約於 2026 年 5 月初提出的草案報告,保留委員會三類別與最低標準的核心架構,但多處收緊以強化反漂綠。主要收緊項目如下。
- 引入強制 PAI 指標清單(Level 2 定義);ESG Basics(Art. 8)產品須揭露 PAI 及緩解措施。
- 70% 投資門檻收緊,例如排除表現最差的後 20%,並要求主權曝險與永續目標一致。
- 引用 PAB/CTB 不再自動取得 Transition 或 Sustainable 資格。
- 安全港(safe harbour)的稅務分類對齊門檻由 15% 提高至 20%,且每 3 年檢討。
- 對 Art. 7、8、9 三類產品導入遵循或解釋(comply-or-explain)的永續議合策略要求。
- 未分類(Art. 6)產品須顯著揭露其未達永續金融標準;非分類產品不得使用自願性永續標籤,除非超越 SFDR 類別要求。
拾壹、對組織的執行意涵
- **提問邏輯會改變。**金融端客戶的提問會從「你是 Article 8 還是 9」,轉為「你的轉型計畫可信度、SBT 與後 20% 排除標準能否撐起我 Transition 分類的 70% 門檻」。
- **資料供需鏈出現反向壓力。**SFDR 把分類所需資料推回企業端,ESRS 2.0 同步縮減企業端供給,中間形成結構性缺口。想留在歐盟資金池的企業必須把揭露變成可被第三方引用的結構化數據。
- **及早盤點既有產品的重分類成本。**沒有祖父條款,代表現行 UCITS 與 AIF 應提早規劃重新分類、重新揭露與更名,對齊約 2028 年底的適用時點。
拾貳、不確定性提醒
本報告多項門檻與時程仍在歐洲議會與理事會審議中,委員會提案與議會草案報告之間存在差異,最終文本可能變動。本報告為政策資訊整理與分析,非法律或投資意見;重大決策前請以官方最終文本為準,並徵詢專業意見。
參考資料
- European Commission. (2025a). Commission proposes improvements to SFDR [Press release]. Directorate-General for Financial Stability, Financial Services and Capital Markets Union. https://finance.ec.europa.eu/news/commission-proposes-improvements-sfdr-2025-11-21_en
- European Commission. (2025b). Proposal for a regulation of the European Parliament and of the Council amending Regulation (EU) 2019/2088 as regards sustainability-related disclosures in the financial services sector (COM(2025) 841 final). EUR-Lex. https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=celex:52025PC0841
- European Parliament. (2026). Revision of the Sustainable Finance Disclosure Regulation [Legislative train schedule]. https://www.europarl.europa.eu/legislative-train/theme-a-new-plan-for-europe-s-sustainable-prosperity-and-competitiveness/file-revision-of-the-sustainable-finance-disclosure-regulation
- Regulation (EU) 2019/2088 of the European Parliament and of the Council of 27 November 2019 on sustainability-related disclosures in the financial services sector. (2019). Official Journal of the European Union, L 317, 1–16. https://eur-lex.europa.eu/eli/reg/2019/2088/oj
附註 另參考歐洲議會報告人草案報告(Gerbrandy, 2026),以及 Eurosif、PRI、IIGCC、Bloomberg、Norton Rose Fulbright、Paul Hastings、Octus、National Law Review 等於 2025 至 2026 年之公開分析作為脈絡,未逐篇列為 APA 條目。
附錄:原始條文連結(1.0 與 2.0)
SFDR 1.0(現行規則)
- Regulation (EU) 2019/2088(SFDR,2019-11-27,2021-03 起適用) https://eur-lex.europa.eu/eli/reg/2019/2088/oj
SFDR 2.0(委員會檢討提案)
- Proposal COM(2025) 841 final(CELEX 52025PC0841,2025-11-20) https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=celex:52025PC0841
- 歐洲議會立法進度追蹤(Legislative Train) https://www.europarl.europa.eu/legislative-train/theme-a-new-plan-for-europe-s-sustainable-prosperity-and-competitiveness/file-revision-of-the-sustainable-finance-disclosure-regulation
SFDR 2.0 · 永續金融揭露規則 · 產品分類 · Article 6/7/8/9 · 70% 門檻 · 祖父條款 · PAI 主要不利影響 · 漂綠 · Transition/ESG Basics/Sustainable · COM(2025) 841