
ESRS 2.0 不是放寬揭露,而是把揭露邊界交還給重大性
ESRS 2.0 不是放寬揭露,而是把揭露邊界的決定權交還給重大性評估;因此少揭露不代表少準備,被移出強制清單的資料(轉型計畫、價值鏈排放、SBT 進度)仍是下游 SFDR 分類的判準。
2025 Omnibus 簡化下,企業永續報導的結構性轉向
壹、核心主張
壹、核心主張
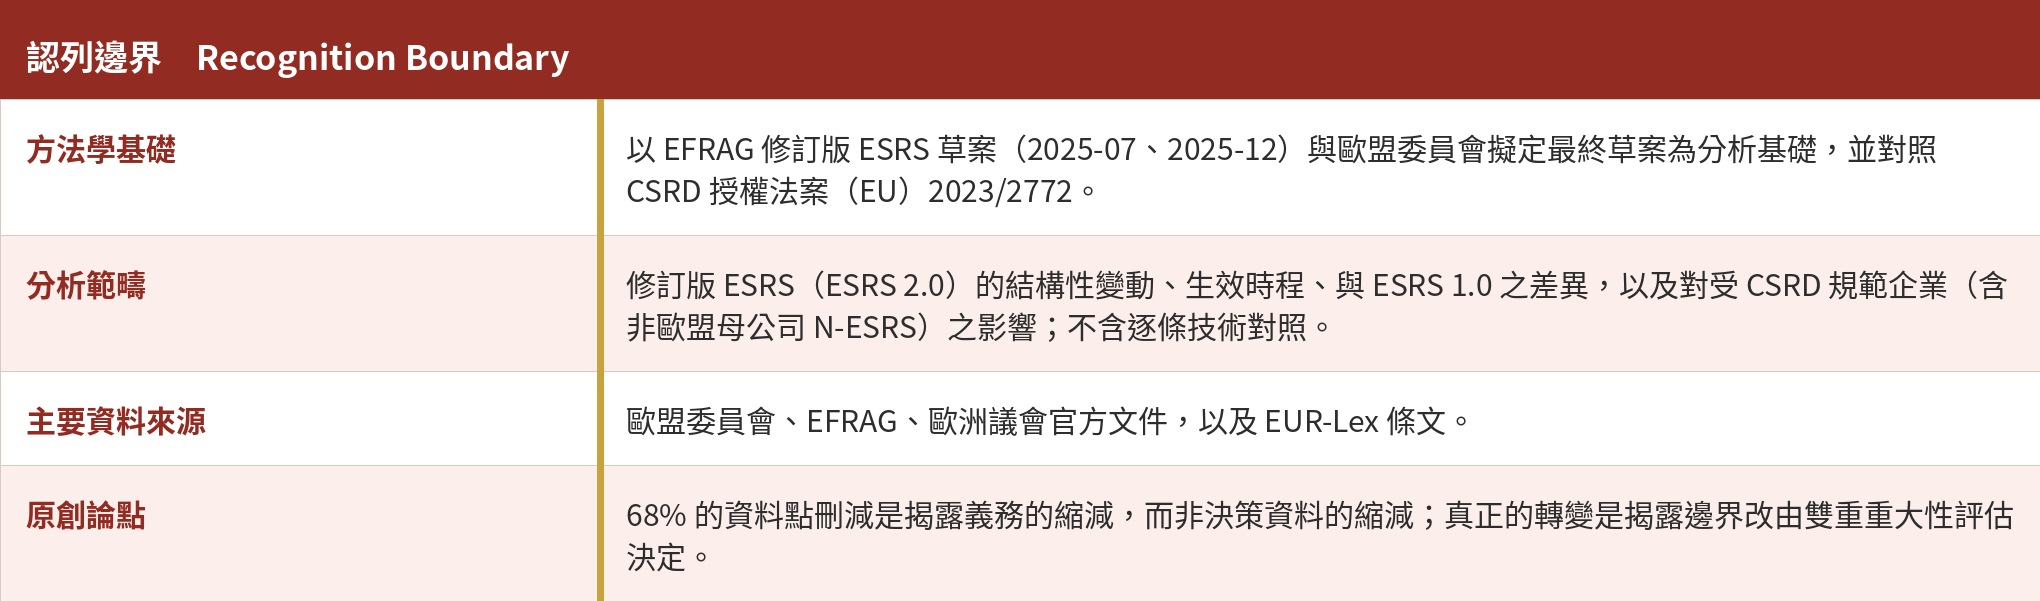
ESRS 2.0 最常被誤讀的一點,是把資料點刪減將近 68% 讀成揭露義務的整體鬆綁。這份修訂真正移動的,是揭露範圍的決定權:它從一份龐大而固定的資料點清單,交還給企業自己的雙重重大性評估。看懂這個轉向,才理解為什麼在 ESRS 2.0 底下,揭露變少與準備工作變少是兩件不同的事。
貳、改革背景與法源
這次修訂出自 2025 年 2 月的歐盟簡化包裹(Omnibus)。歐盟委員會委託 EFRAG 在維持永續企圖心的前提下精簡標準,回應 CSRD 首批適用企業的具體抱怨:揭露龐雜、可比性不足、成本偏高。政策動機是降低行政負擔,同時維持歐洲綠色政綱的既定目標,這一點決定了 ESRS 2.0 的刪減有其邊界。
ESRS 的原始版本由歐盟委員會以授權法案於 2023 年 7 月通過,同年 12 月 22 日公告於歐盟官方公報,作為 CSRD 之下的具體報導標準。這份原始版本在實務上被大量企業批評為過於龐雜且可比性有限,這正是後續簡化的起點。
2025 年 3 月,委員會正式委託 EFRAG 進行 ESRS 簡化。EFRAG 蒐集超過 800 份問卷與利害關係人意見後,採取雙軌方法:以由上而下的槓桿刪題,同時逐一檢視每一個資料點。
參、適用對象
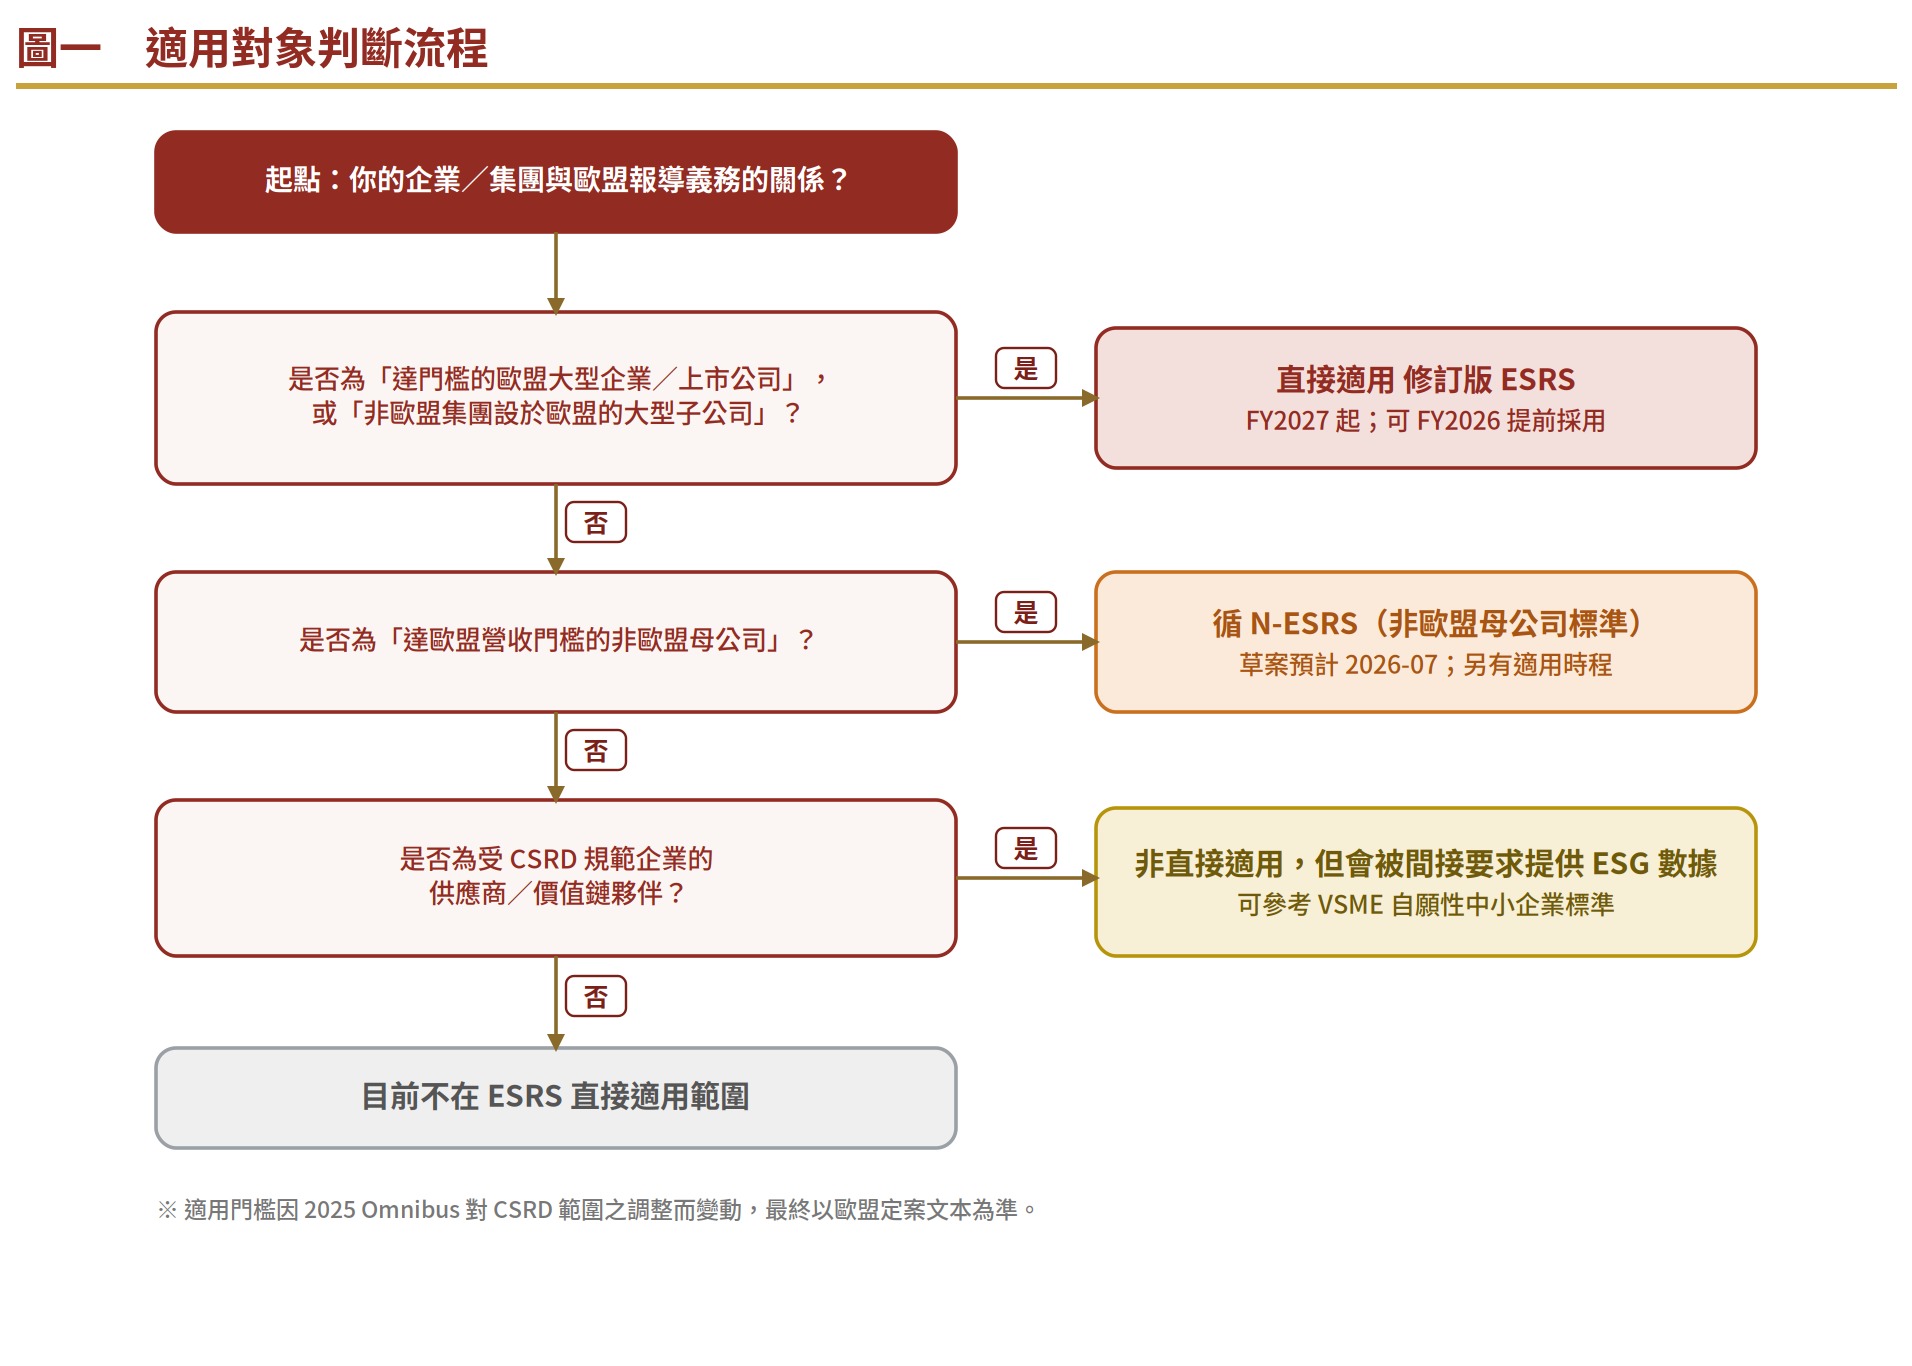
需要依 ESRS 報導的是落入 CSRD 規範的企業,主要有三類:達門檻的歐盟大型企業與上市公司、非歐盟集團設於歐盟的大型子公司,以及達歐盟營收門檻的非歐盟母公司(後者另循 N-ESRS)。受規範企業的供應商與價值鏈夥伴雖非直接適用,仍會被要求提供 ESG 資料。下圖用於判斷一家企業落在哪一類。
肆、修法時程與生效日
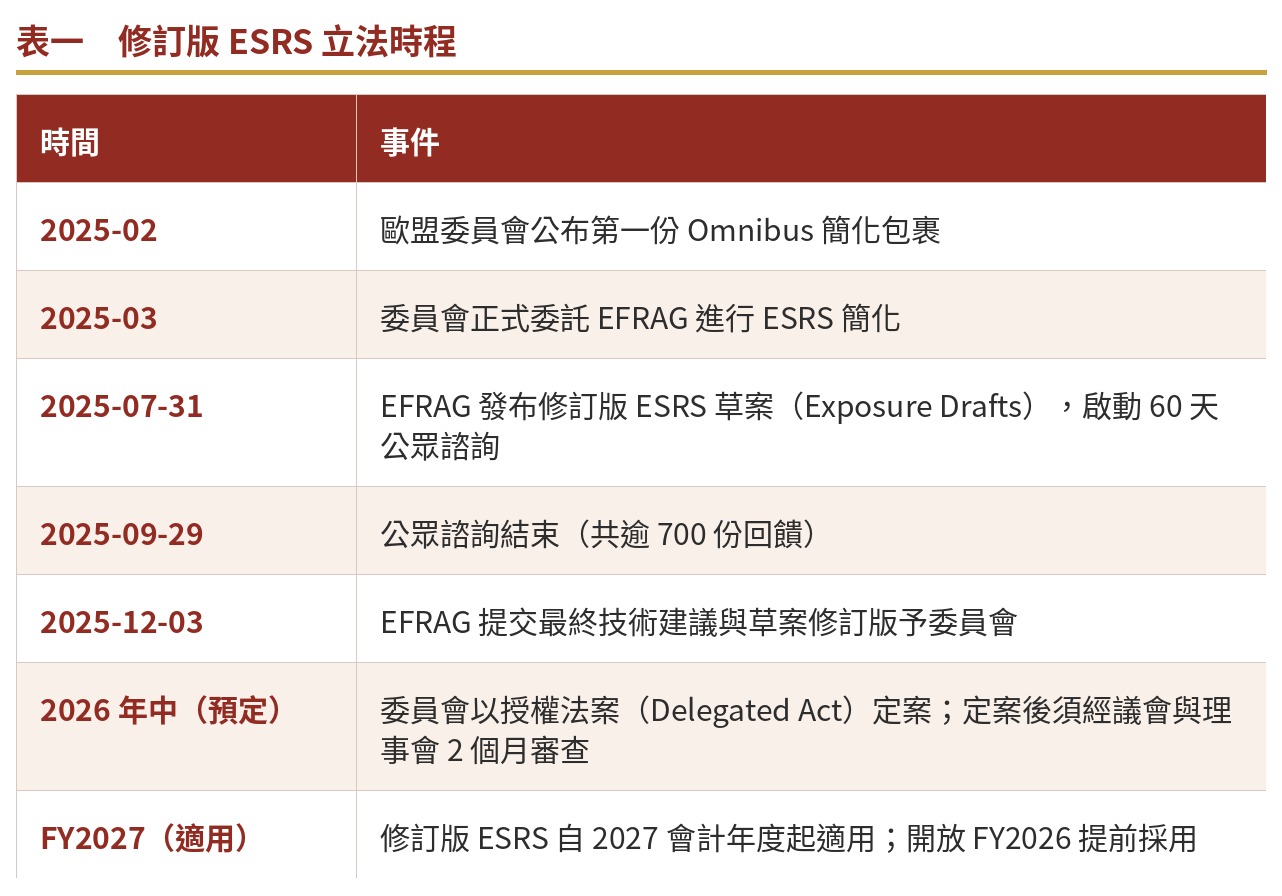
下表整理修訂版 ESRS 的立法時程。要提醒的是,修訂版須待歐盟委員會以授權法案正式通過才生效;委員會於 2026 年 5 月前後發布的擬定最終草案雖大致採納 EFRAG 建議,最終文本仍可能與之不同。
伍、核心變動
一、資料點刪減將近 68%
68% 這個數字在方法學上並不是一個乾淨的指標,因為它同時混合三種性質不同的變動:強制項目轉為自願、重複資料點的合併,以及真正的刪除。對企業有意義的問法不是被刪掉多少,而是被移走的項目裡有多少仍會被下游金融機構在做 SFDR 分類時回頭索取。以這個標準看,轉型計畫、價值鏈排放與科學基礎目標進度即使不再強制揭露,仍是企業必須持續生產的資料。
就數量而言,跨所有標準的強制資料點總量刪減約 68%,其中包含強制轉自願、重複合併與真正刪除三種變動。因此這個比例反映的是揭露義務的縮減,企業實際需要生產的資料量是另一回事。
二、雙重重大性評估仍是守門人
修訂版讓重大性決定揭露範圍的角色更為明確。一份扎實的雙重重大性評估,能合法地縮小對外揭露的面,同時保留內部決策所需的顆粒度。這份評估同時是把外部監理轉成內部治理的槓桿,值得投入資源做扎實。
三、比較期資訊的豁免
針對新增的重大主題或衝擊、風險與機會(IRO),企業當期不需提供前期比較資訊,前提是先前的永續報導未曾揭露該項。這項豁免降低的是首次納入新主題的回溯成本,對正在擴大重大性範圍的企業特別有意義。
四、爭議區塊的修正
公眾諮詢中意見最分歧的區塊獲得較大調整,包括總額與淨額(gross/net)指引、預期財務影響,以及適足工資。這些區塊原本判斷空間大、實作困難。彈性提高的用意是把量化壓力調整到可執行的水準,相關揭露仍須完成。
五、與 ISSB 對齊,強化公允表達
可與 ISSB 標準互通是這次簡化的槓桿之一。委員會與 EFRAG 在公允表達、過度成本或努力、預期財務影響等原則上盡量對齊用語,目的在於讓同時採用多套國際框架的企業減少重複工作。
陸、ESRS 1.0 → ESRS 2.0 修正比較
下表以前一版(2023 年授權法案版,俗稱 ESRS 1.0)對照修訂版(ESRS 2.0),呈現本次主要修正方向。
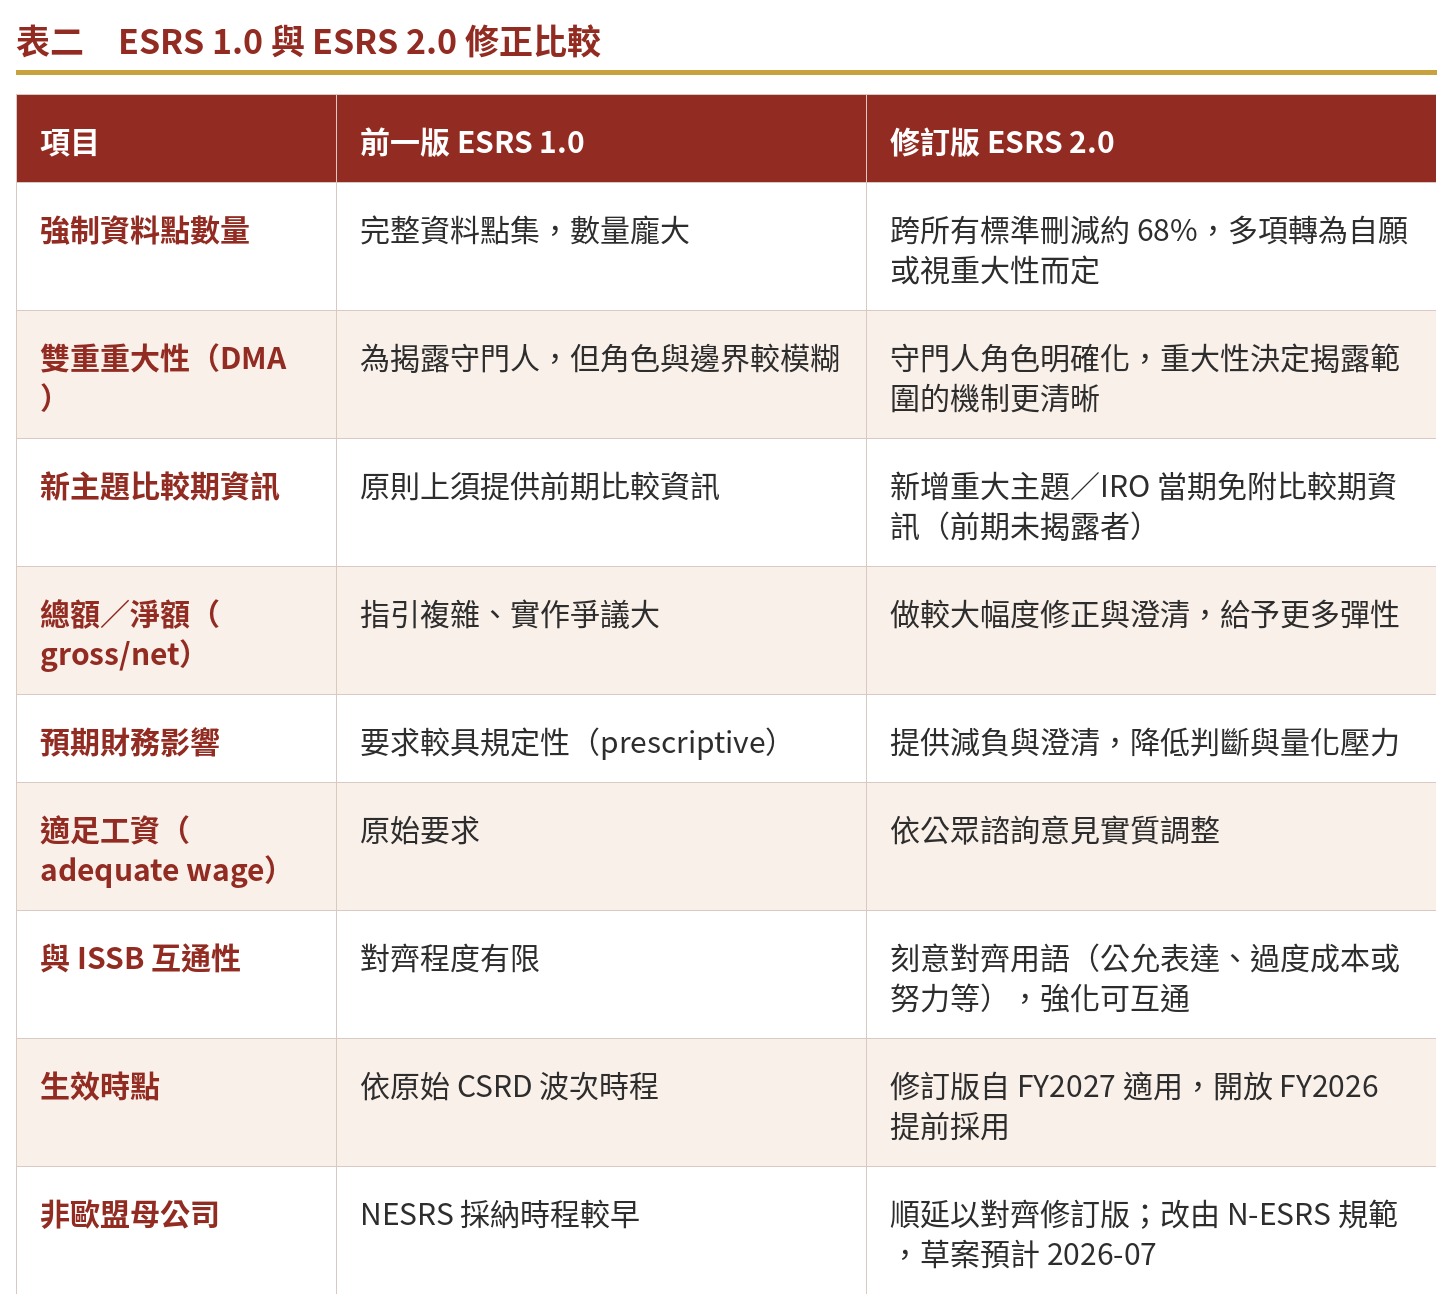
解讀重點 本次修正的主軸是減量、澄清與互通。對企業真正的影響不在於少做多少題,而在揭露邊界改由重大性主導:掌握這個機制的企業能合法縮小對外揭露面,同時保留內部決策所需的顆粒度。
柒、N-ESRS:非歐盟母公司的報導座標
對台灣企業最具實質意義的往往不是主檔修訂版,而是專為非歐盟母公司設計的 N-ESRS。委員會原先採納 NESRS 的期限經 Omnibus 順延,以利其與修訂版 ESRS 對齊並讓 EFRAG 專注簡化。依 EFRAG 2026 工作計畫,N-ESRS 草案預計 2026 年 7 月發布,技術建議預計 2027 年 1 月底前提交委員會。
若一家企業在歐盟設有大型子公司,或落在受 CSRD 規範對象的歐盟價值鏈內,N-ESRS 才是真正的合規座標,應列為 2026 下半年的追蹤重點。
捌、對組織的執行意涵
- **不要拆掉為 ESRS 1.0 建立的資料基礎設施。**68% 的刪減減少的是揭露義務。轉型計畫、價值鏈排放與 SBT 進度仍是下游金融機構做 SFDR 分類的判準,這些資料因此從合規成本轉為可被引用的資產。
- **把雙重重大性評估當成槓桿。**明確化的重大性角色,讓一份扎實的評估同時做到對外縮小揭露面與對內保留決策顆粒度。
- **涉及歐盟價值鏈時,把座標換成 N-ESRS 與 FY2027。**提前採用 FY2026 只有在能換到明確商業利益時才值得加速,例如歐盟客戶或投資人的要求。
- **預期金融端的提問改變。**問題會從揭露多少,移到揭露是否可被第三方結構化引用。企業的揭露應從合規敘事升級為可分類、可驗證的數據。
玖、不確定性提醒
本報告多項數據與時程仍處於立法與授權法案程序中:修訂版 ESRS 待歐盟委員會於 2026 年中以授權法案定案,最終文本可能與 EFRAG 技術建議及現有擬定草案不同;N-ESRS 草案尚未發布。本報告為政策資訊整理與分析,非法律或投資意見;重大決策前請以官方最終文本為準,並徵詢專業意見。
參考資料
- Commission Delegated Regulation (EU) 2023/2772 of 31 July 2023 supplementing Directive 2013/34/EU of the European Parliament and of the Council as regards sustainability reporting standards. (2023). Official Journal of the European Union, L 2023/2772. https://eur-lex.europa.eu/eli/reg_del/2023/2772/oj
- EFRAG. (2025a). Draft simplified ESRS [Exposure drafts and technical advice]. https://www.efrag.org/en/draft-simplified-esrs
- EFRAG. (2025b). ESRS simplification [Project page]. https://www.efrag.org/en/projects/esrs-simplification
- European Commission. (2025a). Omnibus package. Directorate-General for Financial Stability, Financial Services and Capital Markets Union. https://finance.ec.europa.eu/news/omnibus-package-2025-04-01_en
- European Commission. (2025b). Simplification and implementation. https://commission.europa.eu/law/law-making-process/better-regulation/simplification-and-implementation/simplification_en
- European Parliament. (2025). Simplified sustainability reporting and due diligence rules for businesses [Press release]. https://www.europarl.europa.eu/news/en/press-room/20251211IPR32164/simplified-sustainability-reporting-and-due-diligence-rules-for-businesses
附註 另參考 EY、KPMG、Gibson Dunn、Latham & Watkins、Lexology 等事務所/機構於 2025 至 2026 年之公開分析作為脈絡,未逐篇列為 APA 條目。
附錄:原始條文連結(1.0 與 2.0)
ESRS 1.0(現行授權法案版)
- Commission Delegated Regulation (EU) 2023/2772(ESRS Set 1,2023-12-22 官方公報) https://eur-lex.europa.eu/eli/reg_del/2023/2772/oj
- 合併版(Consolidated, 2023-12-22 生效版) https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX:02023R2772-20231222
ESRS 2.0(修訂草案,尚未以授權法案定案)
- EFRAG · Draft Simplified ESRS https://www.efrag.org/en/draft-simplified-esrs
- EFRAG · ESRS Simplification 專案頁 https://www.efrag.org/en/projects/esrs-simplification
ESRS 2.0 · 修訂版 ESRS · CSRD · Omnibus 簡化 · 雙重重大性評估 · 資料點刪減 · N-ESRS · EFRAG · ISSB 互通 · 永續報導