
ISO 32212 的門檻,不在目標設定,而在可查證的邊界
ISO 32212 的真正門檻不在目標設定,而在能否為「可控制或可影響」的融資活動與其排放,畫出一條可被第三方查證的邊界;可稽核性才是這部標準能否成立的關鍵。
金融機構淨零轉型規劃標準的方法學解讀
壹、核心主張
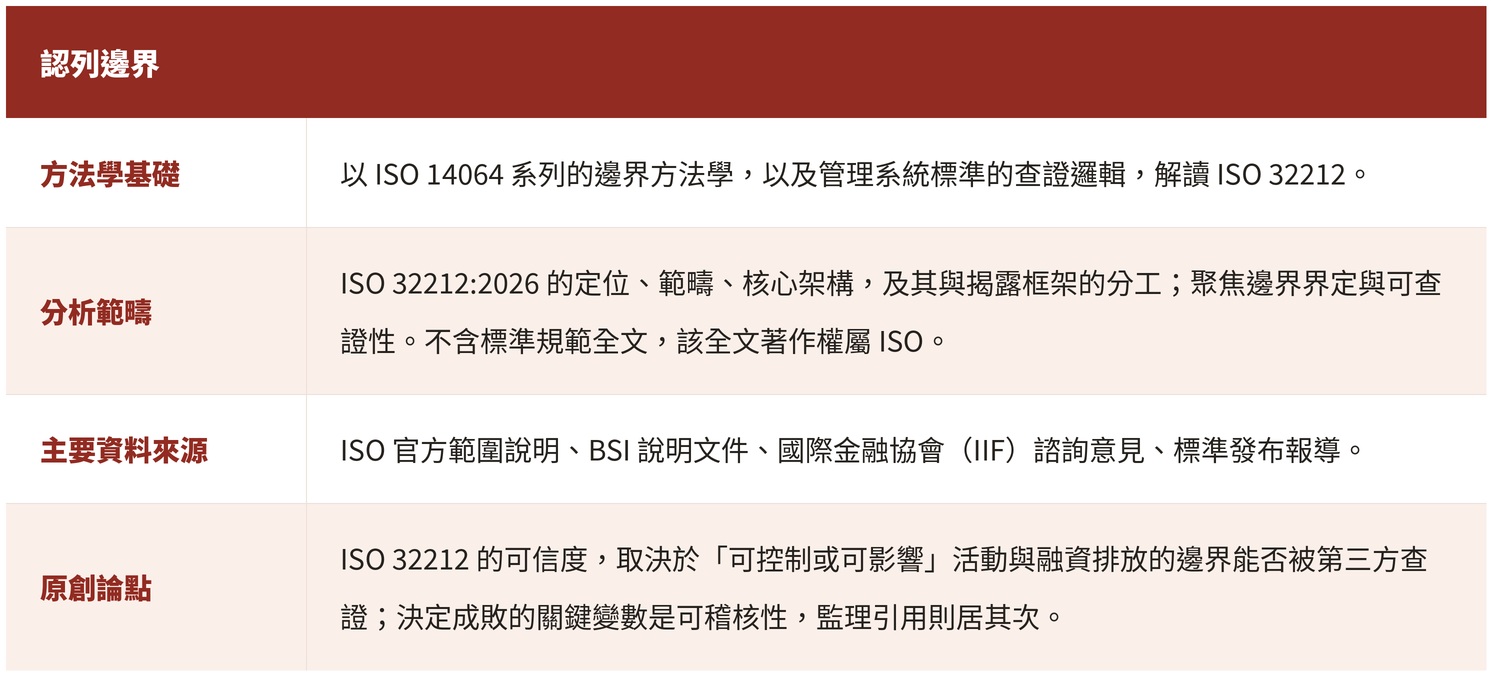
一部管理系統標準的可信度,取決於它最難被查證的那一環。ISO 32212 把金融機構淨零的重心,從「揭露了什麼」移向「計畫如何被界定與治理」,而這個轉向真正的難點落在邊界:如何為「可控制或可影響」的金融活動與其融資排放,畫出一條能被第三方查證的界線。以查證者的視角衡量,這部標準的成敗,取決於「影響力」這個範疇能否被稽核,而非取決於監理機關是否將它寫入強制框架。
ISO 32212 是國際標準化組織於 2026 年 6 月發布的管理系統型標準,主題為金融機構的淨零轉型規劃,由英國標準協會主導制定。它涵蓋放款、保險、資產所有者投資、資產管理者投資與資本市場活動,是目前涵蓋面最廣的金融業轉型規劃框架之一。真正值得留意的,是它把過去停在揭露層次的氣候治理,往前推到規劃流程本身,並要求這套流程可被稽核。
本報告以查證者的方法學視角,解讀 ISO 32212 的定位、範疇、核心架構,及其與 SBTi、PCAF、GFANZ、TPT、ISSB 等框架的分工,並分析其主要爭議、對永續報告書撰寫的衝擊,以及沿融資關係傳導至實體經濟的下游效應。全文的分析主軸,是這套標準各環節的可查證性與邊界界定。
貳、標準定位:從揭露的下游,回到規劃的上游
一、為何此時出現
巴黎協定目標所需的年度投資規模,據氣候政策倡議組織估計,至 2030 年約達每年 7.5 兆美元。這筆資本要透過金融機構的放款、投資與核保決策才能配置到位,而這些決策過去缺乏一套可被外部檢驗的規劃準則。ISO 32212 補的正是這個位置:它把方法要求放在揭露之前的規劃流程,並要求流程可被稽核。
永續金融領域定義分歧、法規多元、框架林立,漂綠疑慮持續侵蝕市場信任。一套全球一致且可獨立查證的規劃標準,因而具有現實需求。以查證者的判斷,這類需求的真正考驗落在目標的背後:流程與資料能否被外部重現,才是可信度的關鍵。
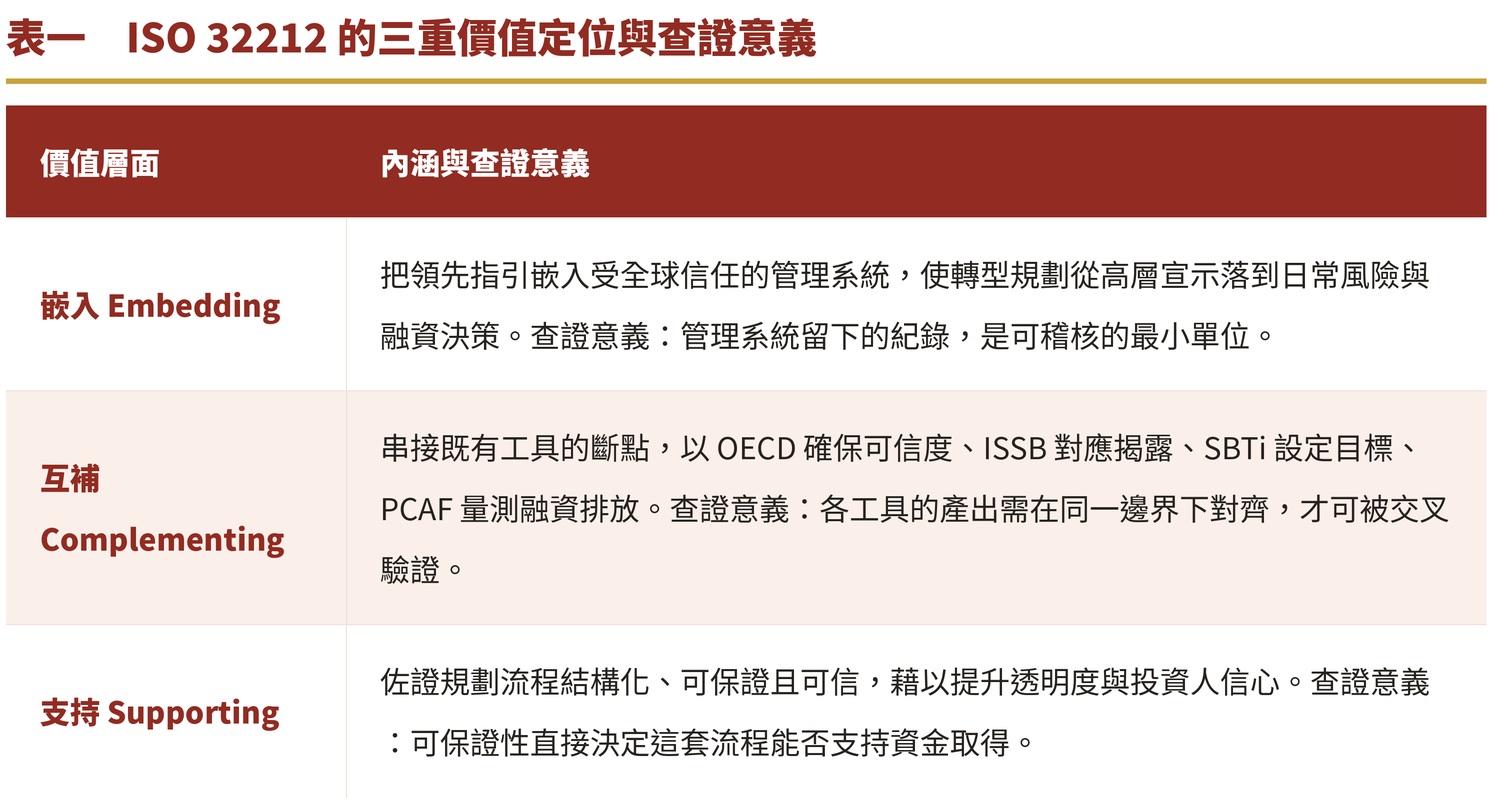
二、三重價值定位
BSI 對這部標準的定位,是把既有倡議整合進一套受信任的管理系統。以查證的角度看,這三重價值真正的意義,在於它們各自對應到規劃流程中可被驗證的不同環節。
參、範疇與那條「可控制或可影響」的邊界
一、涵蓋對象與活動
ISO 32212 適用於任何規模、類型與地理位置的金融機構,特別聚焦銀行、保險與投資機構,並涵蓋機構判定其能控制或影響的所有金融活動,採生命週期觀點。標準要求符合性聲明必須將所有條文無一例外地履行。這種無例外的符合性設計,把壓力集中到一個問題上:機構如何界定自己能影響的範圍。
二、融資排放與邊界的查證難題
金融機構影響實體經濟脫碳的途徑,主要來自它與客戶及被投資對象的關係,而非其自身營運排放。這使 ISO 32212 的重心落在融資排放與議合策略。以查證者的經驗判斷,這裡藏著全篇最難的一關:融資排放的數字是否可信,取決於邊界怎麼畫,以及資料能否被外部驗證,而可控制或可影響是一條遠比營運邊界模糊的界線。一筆授信對客戶轉型的影響有多少可以計入,不同機構會給出不同答案,這正是漂綠疑慮可能從揭露語言轉移到邊界認定的地方。
把碳盤查的經驗放到這裡會更清楚。ISO 14064 系列之所以強調組織邊界與營運邊界,是因為一個碳數字的意義,完全由邊界決定。ISO 32212 把同樣的邊界問題帶進金融業,難度卻更高,因為影響本質上是一種關係,不像廠房或股權那樣有清楚的歸屬。標準要能被查證,這條關係邊界就必須被明確定義、記錄,並可重複驗證。
肆、核心架構:把轉型規劃變成可稽核的管理循環
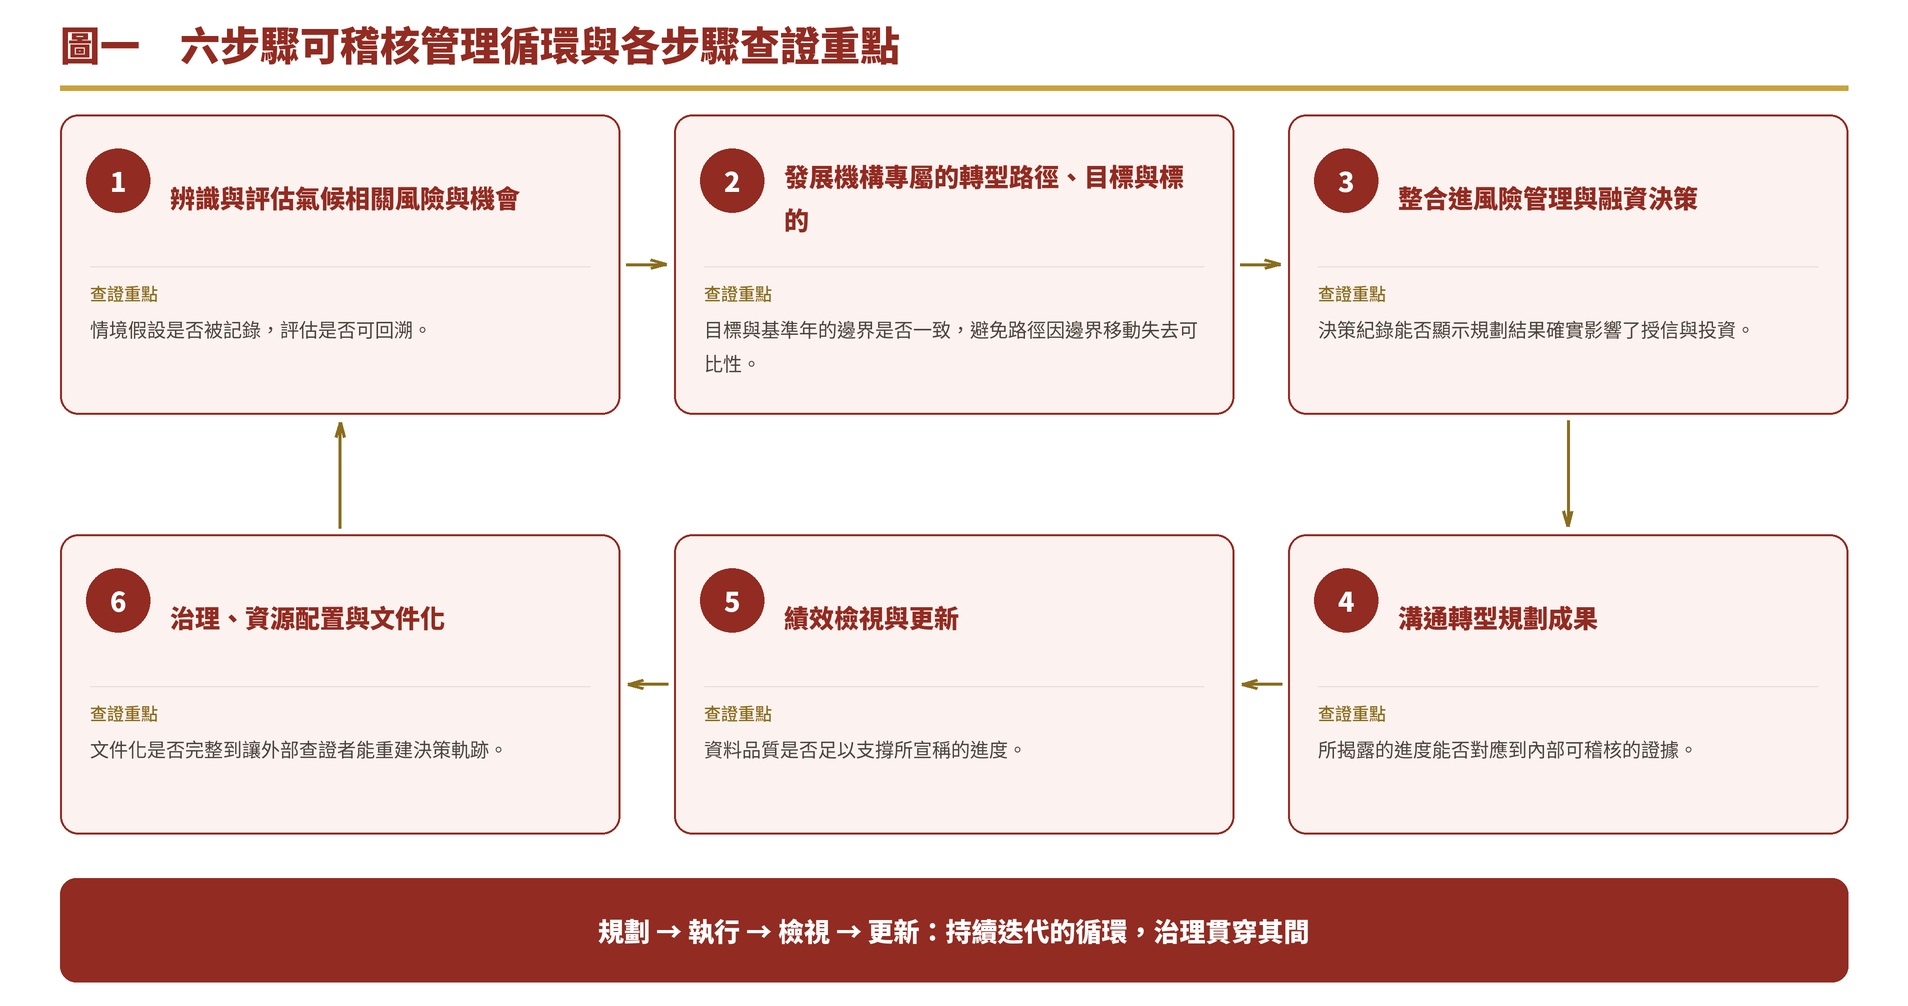
ISO 32212 把轉型規劃設計成持續迭代的管理循環,強調它是一套需要反覆檢視與更新的流程。其主要環節整理如下,每一環的價值都繫於它能否留下可查證的證據。
步驟一 辨識與評估氣候相關風險與機會
以前瞻且機構專屬的角度,辨識氣候衝擊、財務風險與機會,並運用情境分析評估不同轉型路徑下的資產擱淺與實體氣候風險。查證重點在於情境假設是否被記錄,以及評估是否可回溯。
步驟二 發展機構專屬的轉型路徑、目標與標的
依評估結果,訂定與巴黎協定一致的轉型路徑,參照國家政策與產業別路線圖,並納入殘餘排放的管理規劃。查證重點在於目標與基準年的邊界是否一致,避免路徑因邊界移動而失去可比性。
步驟三 整合進風險管理與融資決策
轉型規劃的產出必須嵌入核心的風險與融資流程,這一步呼應多數金融監理機關對氣候風險管理的既有預期。查證重點在於決策紀錄能否顯示規劃結果確實影響了授信與投資。
步驟四 溝通轉型規劃成果
機構須對內外溝通規劃資訊,並揭露對照先前計畫的進度。標準本身未規定揭露細則,而把揭露交由 IFRS 基金會與 TPT 框架處理。查證重點在於所揭露的進度能否對應到內部可稽核的證據。
步驟五 績效檢視與更新
機構應建立轉型相關的內部稽核計畫,進行有效的管理審查,並評估資料品質與涵蓋率。查證重點在於資料品質是否足以支撐所宣稱的進度,這一環往往是計畫可信度的真正瓶頸。
步驟六 治理、資源配置與文件化
機構須維持健全的治理結構,明確界定角色、職責與薪酬安排,並向治理單位定期報告,由其對轉型目標負最終當責。查證重點在於文件化是否完整到讓外部查證者能重建決策軌跡。
這六個環節構成規劃、執行、檢視、更新的循環,治理貫穿其間。對查證者而言,循環的價值繫於每一步是否留下可驗證的痕跡。
伍、與既有框架的分工:ISO 32212 補的是哪一塊
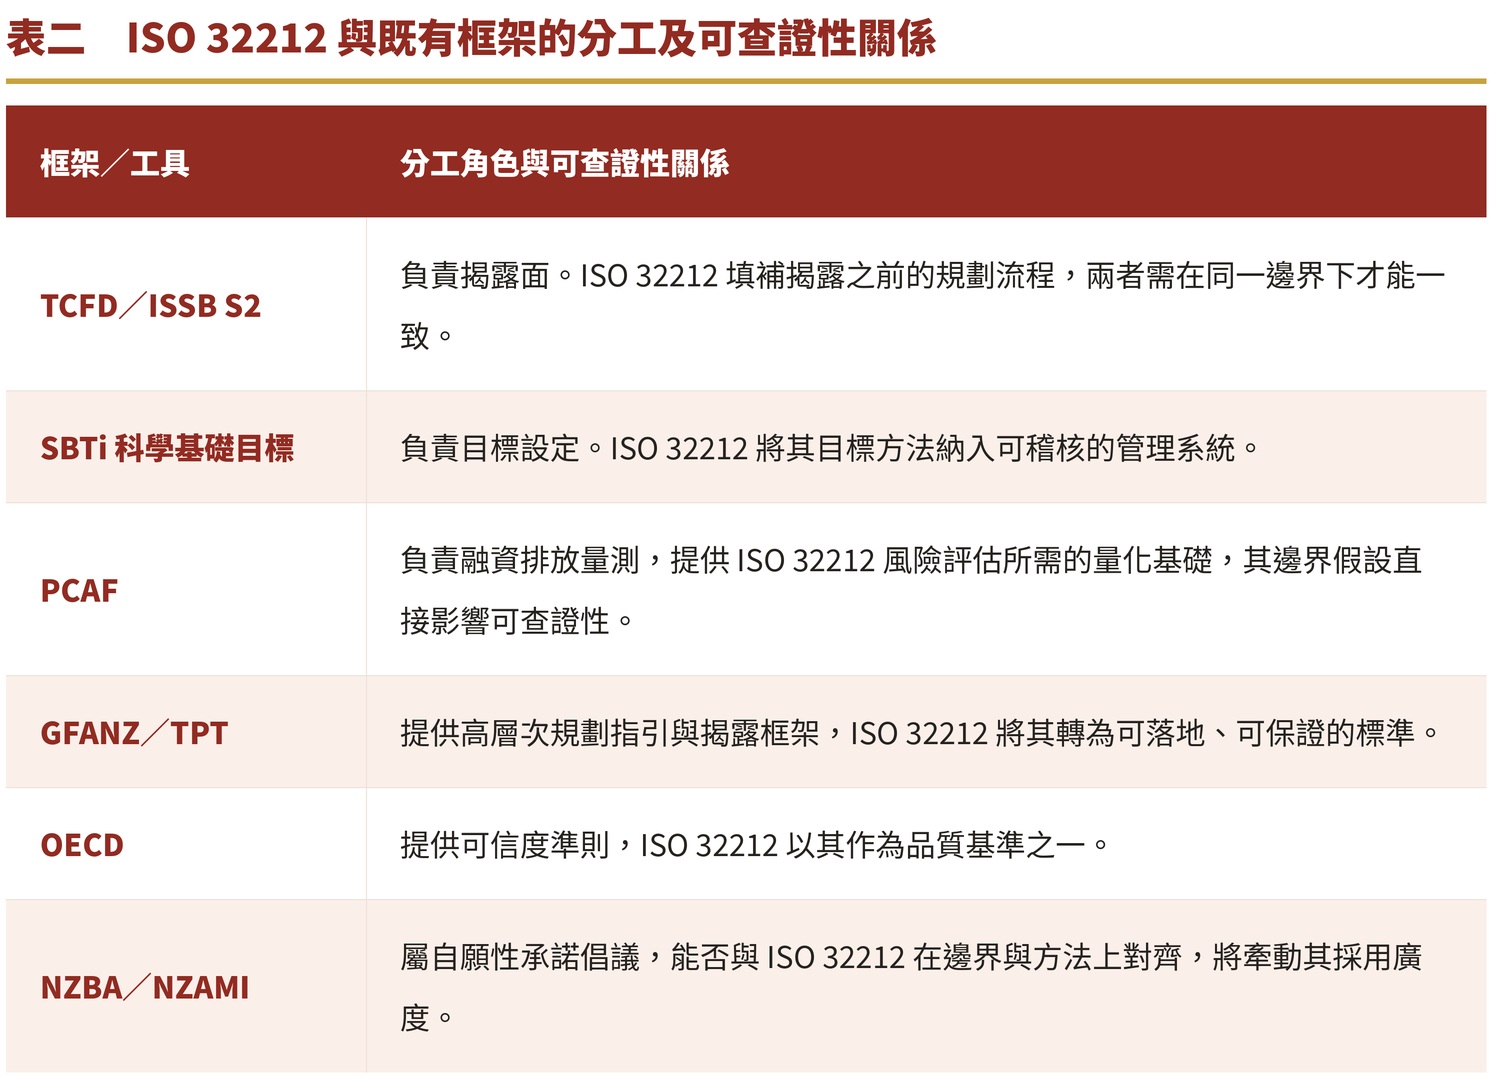
ISO 32212 的設計重在銜接。在日益複雜的氣候金融工具地景中,它扮演底層的整合方法論,讓各工具的產出得以在同一套流程下被對齊與查證。
陸、爭議:當標準伸進資本配置
這部標準在草案階段引發討論。國際金融協會於 2025 年 9 月對草案提出意見,核心關切在於,一份試圖規範金融機構如何發展業務策略、如何與客戶議合的廣泛標準,是否落在 ISO 的職權與技術專長範圍內。以查證者的角度看,這個關切點出了一個實務張力:管理系統標準要能被查證,就必須對流程提出具體要求,但這些要求一旦深入資本配置,就可能被視為越界。
國際金融協會同時指出,標準的制定過程與其被採用後的全球影響之間存在落差,並呼籲技術委員會更充分納入作為主要使用者的金融機構觀點。這項提醒與可查證性直接相關:若使用者未在制定階段充分參與,標準所要求的邊界與資料,很可能在落地時難以取得或驗證。
這部標準能否被廣泛採用,取決於三項變數。其一,監理引用,各國監理機關是否將它納入框架,決定它的強制力。其二,實用程度,金融機構在實際規劃時是否覺得它可用,而不至於淪為額外負擔。其三,框架對齊,能否與既有自願性倡議在邊界與方法上對齊。這三項之中,可查證性是共同的底層條件,因為監理引用、實務採用與框架對齊,最終都要靠一份能被稽核的計畫來支撐。
柒、對永續報告書撰寫的衝擊
ISO 32212 未規定詳細揭露細則,卻因為界定了揭露之前的規劃流程,對永續報告書的撰寫帶來實質影響。以查證者的角度看,這個影響可以一句話概括:報告書的可信度來源,正從文字敘述前移到可稽核的流程證據。
- **從陳述目標到佐證流程可信度:**報告書須呈現支撐目標的規劃流程是結構化且可查證的,撰寫重心從承諾什麼,移向如何確保承諾可被達成。
- **進度對比成為當責主軸:**標準要求揭露對照先前計畫的進度,報告書須逐年交代落差與調整,難以再以重述企圖心代替實質進展。
- **與 IFRS S2 及 TPT 的銜接:**ISO 32212 位居揭露上游,其步驟產出可對應 S2 與 TPT 的欄目,撰寫時可將流程文件作為揭露的證據基礎。
- **可保證性提高文件化門檻:**作為管理系統標準,其內容設計為可獨立保證,報告書中關於轉型規劃的陳述更可能納入第三方保證範圍。
- **邊界一致性決定可比性:**報告書的碳數字若在不同年度採用不同邊界,進度對比將失去意義,這是查證時最常被挑戰的環節。
對撰寫者而言,報告書的品質源頭,已從文字編修前移到規劃與邊界的界定。
捌、下游效應與對台灣的意涵
一、沿融資關係傳導的下游效應
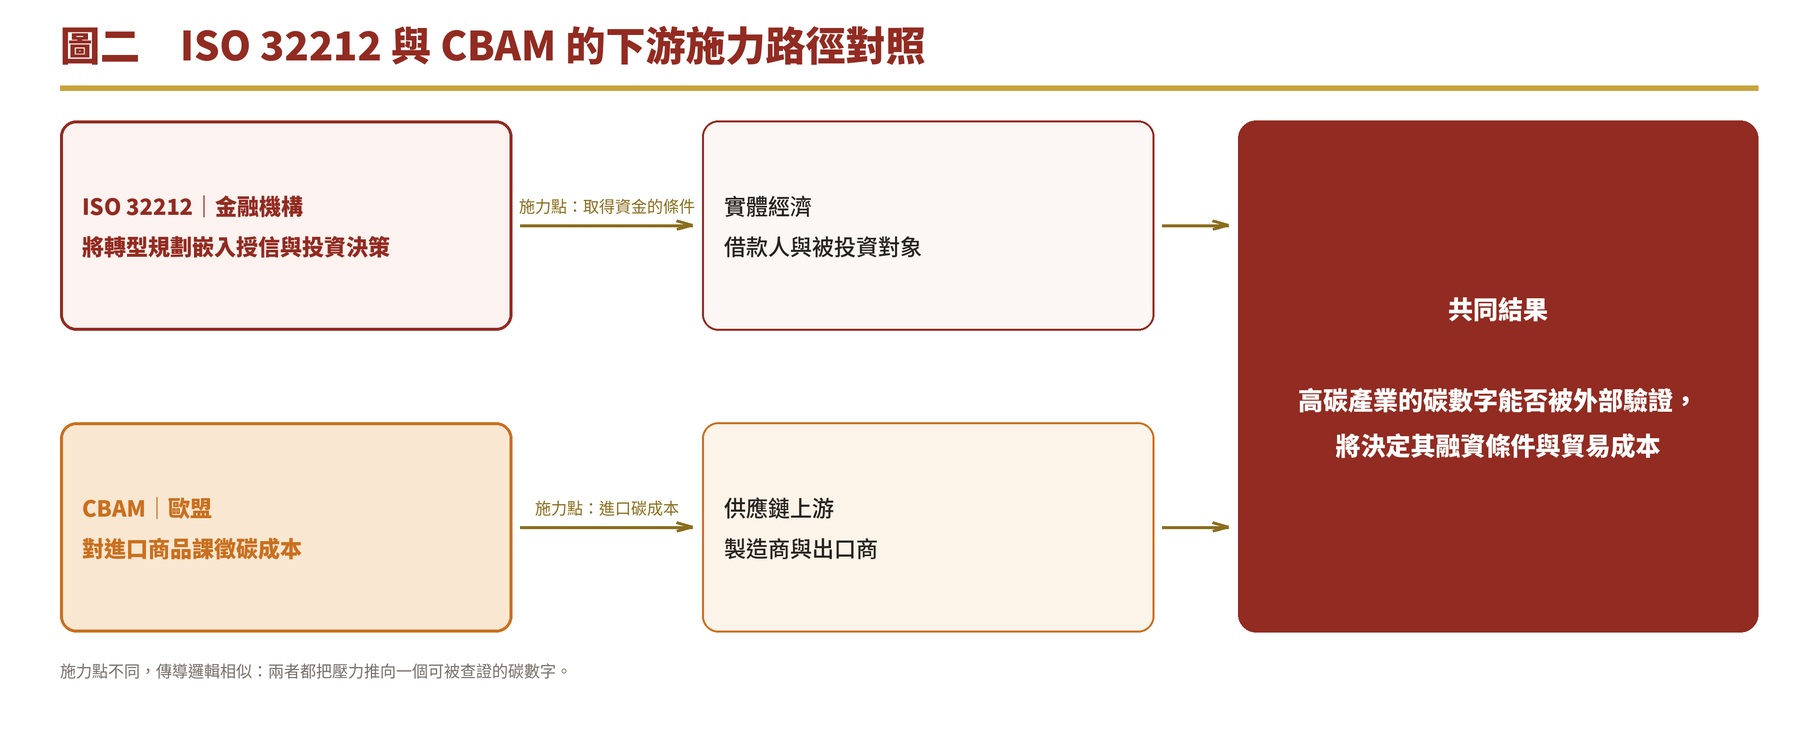
ISO 32212 的影響不會停在金融機構內部。當銀行與投資機構把轉型規劃嵌入授信與投資決策,實體經濟的借款人就會被要求提出可被檢驗的轉型資訊,這條傳導路徑與 CBAM 沿供應鏈往上游施壓的邏輯相似。差別在於,CBAM 的施力點是進口碳成本,ISO 32212 的施力點是取得資金的條件。對高碳產業而言,這意味未來能否取得融資,將愈來愈取決於它的碳數字能否被外部驗證。
二、對台灣的策略觀察
以下觀察基於標準特性與當前趨勢,具體法規時程仍應以主管機關公告為準。
- **與 IFRS 永續揭露導入的銜接:**台灣正循序導入 IFRS 永續揭露準則,ISO 32212 補上揭露之前的規劃流程,可作為建構內部轉型治理與資料品質控制的方法框架。
- **綠色金融政策的落地:**在主管機關推動綠色金融與淨零路徑的脈絡下,這套可獨立查證的流程有助於把政策要求轉為可稽核的內部作業。
- **查證與人才需求:**作為管理系統標準,它預期帶動查證、教育訓練與顧問需求,對兼具 ISO 體系背景與永續專業的人才形成機會。
- **議合能力的制度化:**標準把對客戶與被投資對象的議合納入核心,台灣金融機構需把責任投資與授信議合,從零星實務升級為可記錄、可查證的流程。
玖、結語
ISO 32212 的問世,把金融業氣候治理的重心,從承諾的企圖心移到轉型計畫的品質與可查證性。對金融機構而言,這是面向長期韌性的策略定位。
一部標準的價值,最終不在於它被印在哪一份報告裡,而在於它是否改變了組織做決策的方式。ISO 32212 想達成的,是把淨零從文件裡的目標,變成融資決策桌上、且能被查證的日常考量。以查證者的經驗,這一切成敗的關鍵,始終回到同一個問題:那條邊界,畫得清不清楚,驗不驗得了。
參考文獻
- International Organization for Standardization. (2026). Sustainable finance — Net zero transition planning for financial institutions (ISO 32212:2026). https://www.iso.org/standard/32212
- British Standards Institution. (n.d.). Why financial institutions need credible transition plans for net zero. Retrieved July 6, 2026, from https://www.bsigroup.com/en-GB/insights-and-media/insights/blogs/why-financial-institutions-need-credible-transition-plans-for-net-zero/
- Institute of International Finance. (2025, September). Comments on the draft international standard ISO/DIS 32212: Sustainable finance — Net zero transition planning for financial institutions [Consultation response]. https://www.iif.com
- ISO launches net zero transition planning standard for financial institutions. (2026, June 4). ESG Today. https://www.esgtoday.com/iso-launches-net-zero-transition-planning-standard-for-financial-institutions/
- ISO launches net zero transition planning standard for financial institutions under ISO 32212. (2026, June 4). OneStop ESG. https://onestopesg.com/esg-news/iso-32212-net-zero-transition-planning-standard
ISO 32212 · 永續金融 · 金融機構淨零轉型規劃 · 融資排放 · 認列邊界 · 可查證性 · 第三方查證 · ISO 14064 · 碳會計方法學 · IFRS S2 · TPT · SBTi · PCAF · GFANZ · CBAM · 碳費